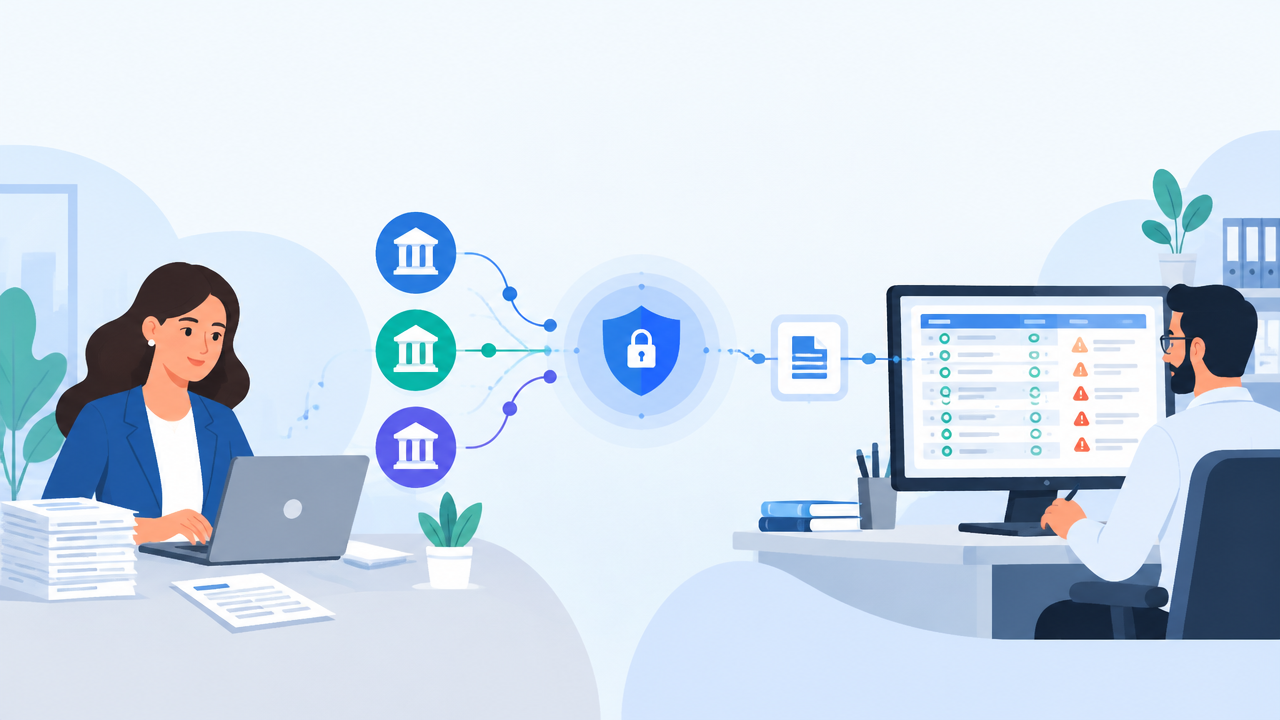
Se você usa a Domínio Contabilidade Digital, a integração com Open Finance pode reduzir o trabalho de pedir, receber e importar extratos bancários dos clientes. Em vez de enviar arquivos manualmente, a empresa autoriza o compartilhamento dos dados e as movimentações podem chegar ao sistema conectado. O escritório ainda precisa conferir cadastros, regras e situações fora do padrão.
O que você precisa saber antes de automatizar os extratos
- A conexão depende de autorização da empresa e da disponibilidade do banco e do serviço contratado.
- O Open Finance compartilha dados bancários entre instituições autorizadas; não significa entregar a senha bancária ao contador.
- A integração pode diminuir a troca de arquivos, mas não substitui a conferência de lançamentos e documentos.
- O escritório continua responsável por tratar divergências, movimentações sem identificação e consentimentos que precisem ser renovados.
Como o Open Finance leva os dados bancários à contabilidade
O Open Finance permite que a empresa autorize o compartilhamento de informações da conta com uma instituição ou serviço que as receberá. Entre os dados que podem ser compartilhados estão extratos, saldos e limites, conforme o escopo informado no consentimento. As credenciais de acesso ao banco não são compartilhadas nesse processo, como explica o Banco Central sobre os dados compartilháveis.
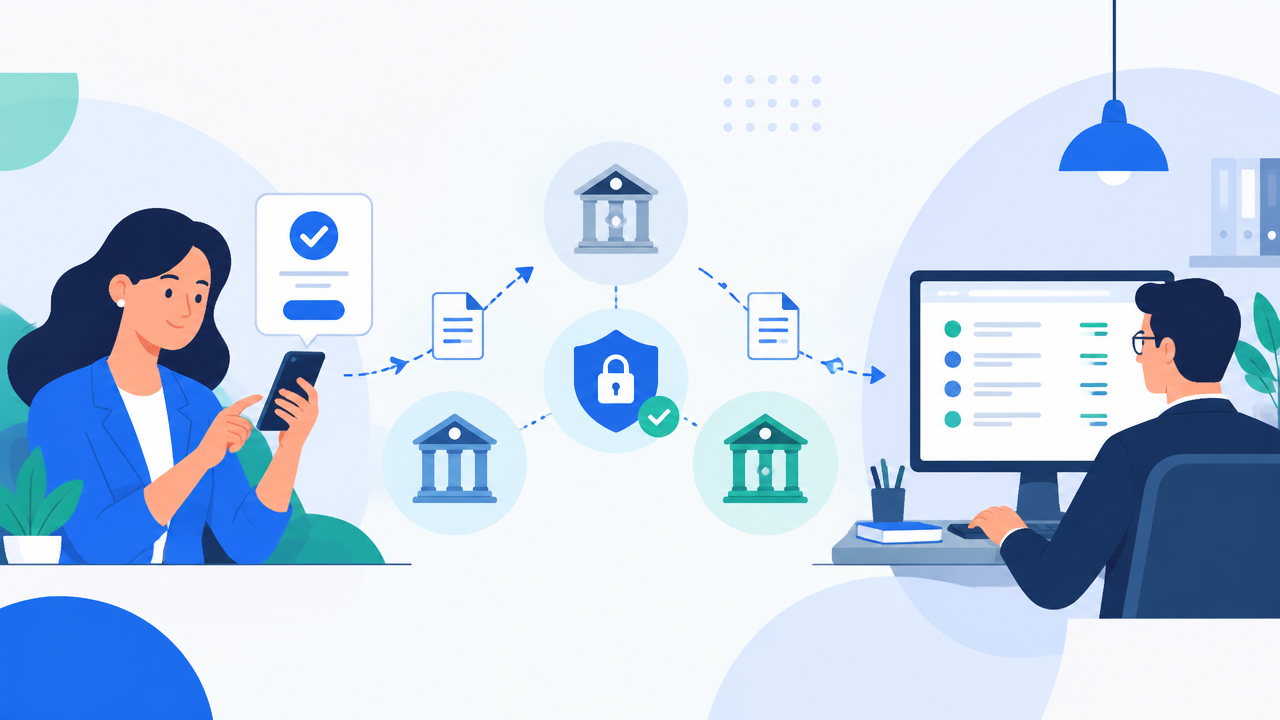
Na prática, a autorização é feita nos canais das instituições envolvidas. A empresa confere a finalidade e o prazo, autentica-se junto à instituição que mantém a conta e confirma o compartilhamento. Depois, os dados seguem entre as instituições envolvidas, sem passar por uma base centralizada, conforme o passo a passo do Open Finance.
Para o escritório, a diferença mais importante é operacional: em vez de lembrar cada cliente de enviar PDF ou arquivo OFX, os dados podem ser sincronizados com o sistema integrado após a autorização. Isso reduz uma etapa repetitiva, mas não garante que toda movimentação esteja pronta para contabilização sem revisão.
O que a integração da Domínio pode automatizar
A Domínio apresenta a Contabilidade Digital como uma integração entre dados bancários via Open Finance e os Sistemas Domínio. A proposta é reduzir tarefas como solicitar extratos e importar movimentações manualmente. Consulte a descrição da integração oferecida pela Domínio para confirmar quais recursos atendem ao seu escritório.
Isso pode ajudar especialmente quando a equipe atende várias empresas com contas em instituições diferentes. Sem uma rotina de coleta organizada, cada cliente pode enviar os extratos em um formato, numa data e por um canal distintos. Com uma conexão ativa, parte desse acompanhamento deixa de depender de cobranças recorrentes por mensagem.
A integração não deve ser tratada como uma promessa de contabilidade sem intervenção. Confira como o serviço contratado recebe os dados, quais bancos e tipos de conta estão disponíveis e como as movimentações aparecem no sistema. A compatibilidade e as condições comerciais podem mudar, então confirme as informações atuais com a Domínio antes de planejar a implantação.
Como organizar a implantação sem criar retrabalho
Comece pelo processo do escritório, não pela ativação da ferramenta. Identifique quais clientes ainda enviam extratos manualmente, quais contas precisam entrar na rotina e quem ficará responsável por acompanhar autorizações e pendências.
- Mapeie a necessidade: liste empresas, bancos, contas e períodos que o time precisa acompanhar.
- Confirme a disponibilidade: valide se o serviço contratado e as instituições financeiras usadas pelos clientes são compatíveis.
- Oriente o cliente: explique a finalidade, os dados envolvidos e que a autorização é concedida nos canais bancários indicados.
- Defina a conferência: estabeleça quem verifica se as contas conectadas estão corretas e se as movimentações chegaram ao sistema.
- Registre exceções: crie um procedimento para falhas de conexão, consentimentos vencidos ou dados incompletos.
Esse roteiro evita que o escritório troque a cobrança de extratos por uma nova sequência de mensagens para corrigir cadastros. Também dá ao cliente clareza sobre o que ele precisa autorizar e ao time um padrão para verificar a rotina.
Quais tarefas continuam dependendo da equipe contábil
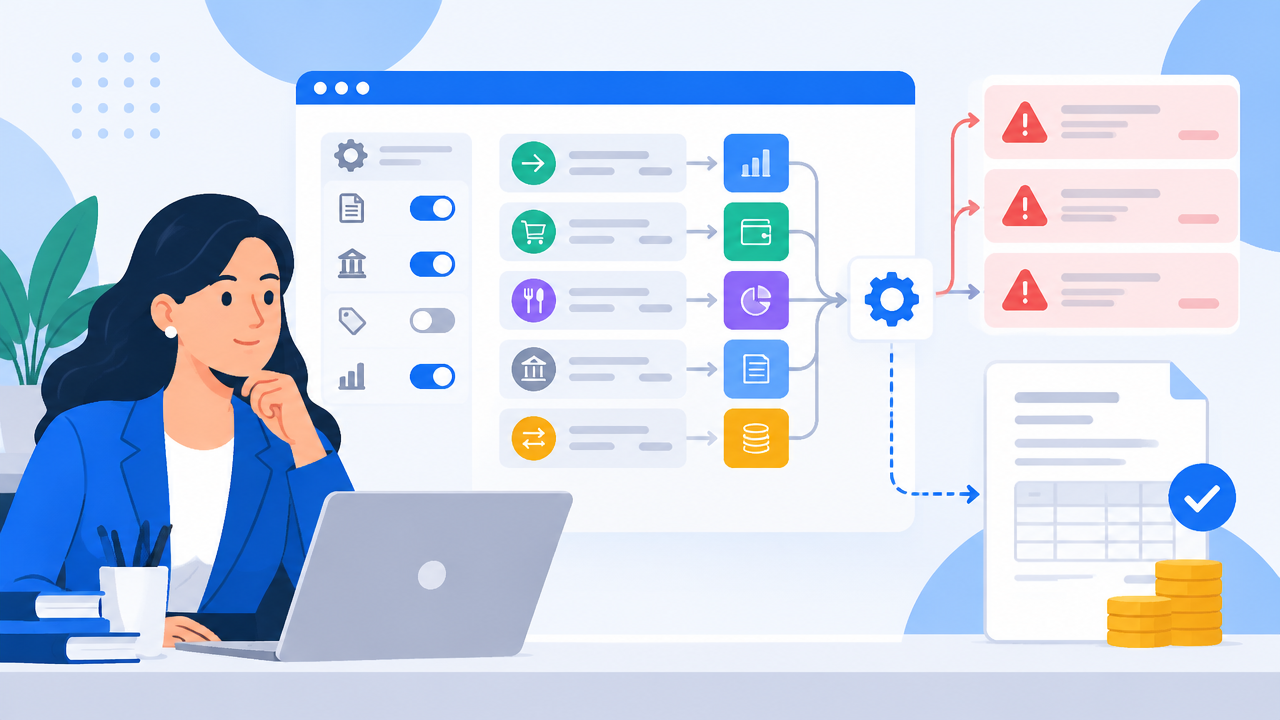
A automação facilita a coleta de movimentações, mas não interpreta todos os contextos do negócio. Um crédito recebido pode ser venda, empréstimo, transferência entre contas ou aporte. Um débito pode corresponder a uma despesa, imposto, tarifa ou pagamento que ainda precisa ser associado ao documento correto.
Por isso, a equipe deve conferir casos como:
- movimentações sem descrição suficiente para identificar sua origem;
- transferências entre contas da mesma empresa, para evitar duplicidade;
- valores que não correspondem a notas, recibos ou contratos disponíveis;
- períodos sem movimentação sincronizada ou com conexão interrompida;
- contas bancárias novas ou encerradas que alterem o processo do cliente.
O melhor resultado aparece quando a rotina cuida do que segue regras claras e o profissional concentra sua atenção no que exige análise. Essa divisão reduz o trabalho mecânico sem abrir mão da revisão contábil.
Como acompanhar segurança, autorização e cancelamento
O consentimento é parte central do processo: a empresa escolhe quais dados compartilhar, com quem e por quanto tempo, e pode revogar a autorização. Segundo o Banco Central, o cancelamento de uma autorização de compartilhamento pode ser solicitado nos canais das instituições envolvidas, que devem acatá-lo imediatamente, conforme a orientação para cancelar uma autorização no Open Finance.
Na rotina do escritório, vale manter um controle simples com cliente, instituição conectada, responsável pela autorização e situação da integração. Evite solicitar senhas bancárias por e-mail ou mensagem. Se o cliente decidir interromper o compartilhamento, alinhe como ele voltará a entregar os documentos necessários para manter a escrituração em dia.
Também explique que conectar uma conta não elimina a responsabilidade de revisar os dados recebidos nem resolve, por si só, falhas de cadastro ou de interpretação. Segurança depende de usar os canais corretos, limitar acessos internos e seguir os procedimentos do serviço contratado.
Quando essa automação vale a pena para o escritório
A integração tende a ser mais útil quando o volume de solicitações de extratos é alto, os clientes atrasam o envio ou a equipe perde tempo juntando arquivos de diferentes formatos. Se poucos clientes geram esse tipo de retrabalho, talvez seja melhor começar com um fluxo de coleta padronizado e avaliar a conexão depois.
Compare o tempo gasto hoje com a implantação, o custo do serviço e o trabalho de acompanhar autorizações e exceções. Considere também se os bancos dos clientes estão disponíveis e se o sistema entrega as informações no formato que sua equipe consegue revisar. Essa avaliação ajuda a escolher com base na rotina real, não apenas na promessa de automatização.
Na Fenno, a lógica também é tirar tarefas repetitivas das mãos de empresas e profissionais para que possam dedicar mais atenção às decisões. Seja com uma conexão bancária ou com outras rotinas financeiras, o princípio é definir o processo, deixar a tecnologia cuidar do trabalho recorrente e agir quando uma situação realmente exigir análise.