O Open Finance pode ajudar uma empresa a apresentar um retrato financeiro mais completo ao buscar crédito, mas não garante aprovação, juros menores nem a transferência automática de um empréstimo. Para avaliar uma proposta, separe o compartilhamento de dados da portabilidade do contrato e confira quem tomou o crédito: a empresa no CNPJ ou uma pessoa no CPF.
Em resumo: o que o Open Finance muda no crédito PJ?
- Com sua autorização, dados financeiros podem ser compartilhados entre instituições participantes.
- Uma instituição pode usar essas informações na análise de crédito, conforme seus critérios.
- O compartilhamento não obriga ninguém a conceder crédito nem a oferecer condições melhores.
- Trocar uma dívida de instituição é um processo diferente, com regras que dependem do contrato e do tipo de tomador.
- Antes de aceitar uma oferta, compare o custo total, o prazo, as garantias e o efeito das parcelas no caixa.
Como os dados compartilhados podem apoiar a análise de crédito?
O Open Finance permite compartilhar informações financeiras com autorização do cliente. Para uma empresa, isso pode ajudar uma instituição a entender movimentações e compromissos que não aparecem na conta mantida com ela. O Banco Central explica o funcionamento do Open Finance e o papel do consentimento nesse processo.
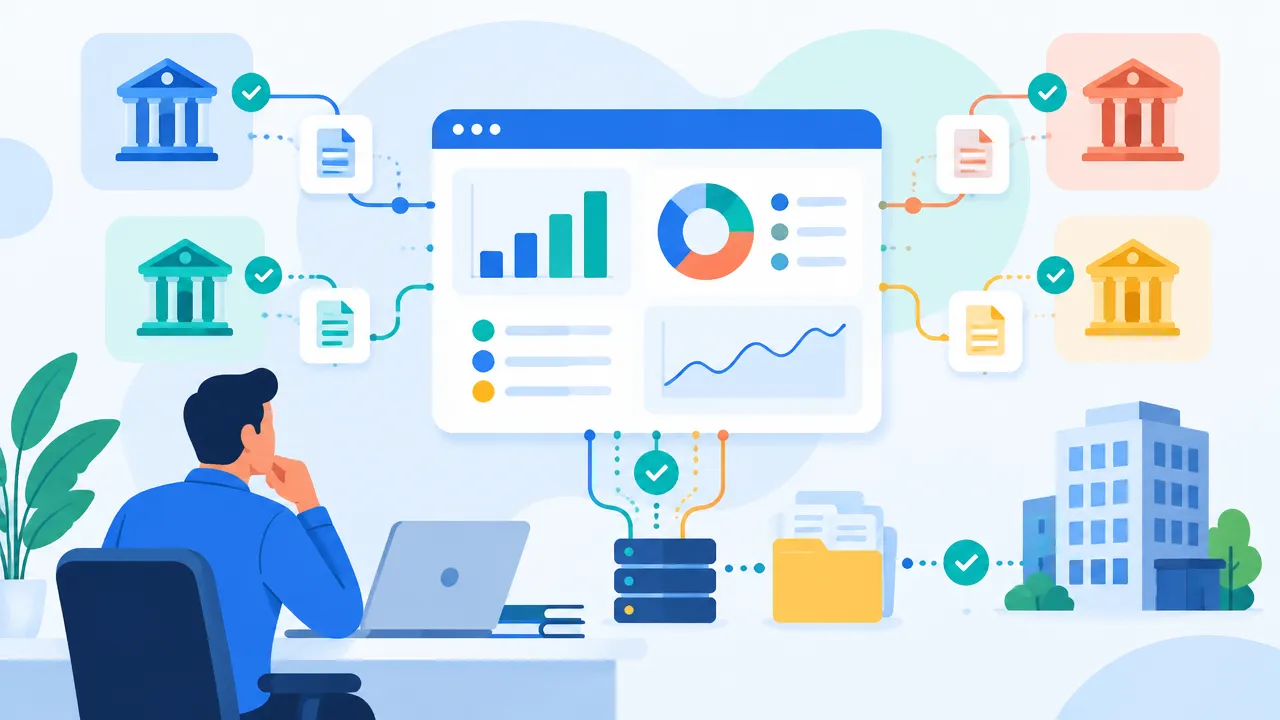
Imagine uma empresa que recebe de clientes em um banco, paga fornecedores por outro e concentra aplicações em uma terceira instituição. Se os dados relevantes puderem ser compartilhados, o credor interessado poderá ter mais elementos para avaliar o pedido, em vez de depender apenas do histórico que já conhece.
Isso não significa que toda informação será considerada, nem que a análise ficará automaticamente favorável. Cada instituição define seus critérios, avalia riscos e pode pedir documentos adicionais. Um bom histórico de movimentação também não elimina atrasos, endividamento elevado ou variações de receita.
Por isso, o Open Finance pode valer a pena quando a empresa quer apresentar uma visão mais ampla da sua vida financeira e está confortável com o compartilhamento solicitado. Antes de autorizar, verifique quais dados serão usados, por qual instituição e para qual finalidade.
Compartilhar dados não é o mesmo que portar um empréstimo
O Open Finance viabiliza o compartilhamento autorizado de dados. A portabilidade, por sua vez, trata da transferência de uma operação de crédito para outra instituição, quando o contrato e as regras aplicáveis permitem. Autorizar o acesso às informações não transfere uma dívida nem encerra o contrato atual.
| Processo | O que acontece | O que não acontece automaticamente |
|---|---|---|
| Compartilhamento pelo Open Finance | Dados autorizados ficam acessíveis à instituição escolhida, dentro do escopo consentido. | Aprovação de crédito ou redução de juros. |
| Portabilidade ou troca de crédito | Uma operação pode ser transferida ou substituída conforme a modalidade e as condições aceitas. | Cancelamento automático de outros contratos ou compartilhamento de dados. |
| Renegociação | Credor e empresa negociam novas condições para uma dívida. | Garantia de que o novo custo total será menor. |
Na prática, uma oferta recebida após o compartilhamento pode ser um novo empréstimo, uma renegociação ou uma proposta de portabilidade. Pergunte qual dessas opções está sendo apresentada e peça as condições por escrito. O nome comercial da oferta não basta para saber o que muda no contrato.
Crédito PJ: confirme se o tomador é a empresa ou a pessoa
O primeiro limite a verificar é quem aparece como devedor no contrato. Uma operação feita por um sócio como pessoa física pode seguir um caminho diferente de um empréstimo contratado diretamente pela empresa no CNPJ. Não presuma que o procedimento aplicável a um tipo de crédito também vale para o outro.
Antes de iniciar uma troca, pergunte à instituição de destino se ela aceita a modalidade específica do contrato empresarial. Confirme também se a operação será tratada como portabilidade, refinanciamento ou novo crédito. A resposta pode variar conforme o produto, as garantias, a instituição e a estrutura do contrato.
Confira com atenção se a proposta exige aval dos sócios, recebíveis como garantia, alienação de bens ou outras obrigações. Uma parcela menor pode vir acompanhada de prazo mais longo ou de garantias diferentes. Compare o conjunto das condições, não apenas o valor mensal.
Como comparar uma proposta de empréstimo para a empresa
Uma troca só faz sentido quando melhora a situação financeira da empresa sem criar um risco que ela não consegue administrar. Compare o custo efetivo total, o valor que ainda falta pagar e o fluxo de caixa previsto durante todo o novo prazo.
- Peça o saldo atualizado da dívida: confirme o valor necessário para liquidar o contrato atual na data prevista.
- Compare o custo total: avalie juros, tarifas, seguros e outros encargos informados na proposta, além do total das parcelas.
- Revise o prazo e o calendário: observe carência, vencimentos e o efeito das parcelas nos meses de menor faturamento.
- Confira as garantias: identifique bens, recebíveis ou avalistas envolvidos e o que muda em relação ao contrato atual.
- Confirme a liquidação: saiba quem paga a dívida antiga, quando ela será encerrada e como receber a confirmação.
Por exemplo, uma distribuidora pode receber uma oferta com parcela mensal menor, mas prazo mais longo. Se ela olhar somente a parcela, pode deixar de perceber que pagará por mais tempo ou que comprometerá recebíveis importantes. A comparação deve considerar o custo acumulado e a margem de caixa que sobra para operar.
Consentimento, segurança e controle dos dados
Compartilhar dados exige uma autorização feita nos canais das instituições envolvidas. Leia o escopo antes de confirmar e verifique se a solicitação corresponde ao objetivo, como analisar uma proposta de crédito. Não compartilhe senhas ou códigos de acesso fora dos canais oficiais.
O consentimento pode ser gerenciado nos canais da instituição, conforme as opções disponíveis. Revogar uma autorização interrompe o compartilhamento futuro associado a ela, mas não cancela um empréstimo já contratado nem desfaz automaticamente usos anteriores dos dados. Se a empresa não quiser manter o acesso, deve verificar a revogação e guardar o comprovante.
Também vale confirmar quais instituições participam do fluxo pretendido e se os dados necessários estão disponíveis. Se a empresa trabalha com várias contas, organizar previamente extratos, contratos e compromissos ajuda a identificar lacunas e responder a pedidos do credor, mesmo quando algum dado não puder ser compartilhado.
Automatize a preparação, mas revise decisões e exceções
Buscar crédito costuma gerar trabalho antes mesmo da análise: reunir extratos, localizar contratos, conferir parcelas e explicar movimentações fora do padrão. Rotinas financeiras organizadas e automatizadas podem reduzir a coleta manual e facilitar a identificação do que precisa de revisão, sem substituir a avaliação da proposta.
Na Fenno, a tecnologia trabalha para assumir tarefas financeiras e contábeis repetitivas conforme regras definidas por você. Esse princípio pode ajudar a manter informações organizadas para a rotina, enquanto você ou seu contador analisa condições, confirma dados e decide se uma nova dívida cabe no caixa.
Em resumo, o Open Finance pode ampliar as informações disponíveis para uma análise de crédito PJ, mas não é uma promessa de aprovação nem um atalho automático para trocar contratos. Confirme o tipo de operação, compare o custo total e mantenha a atenção humana nas garantias, nas exceções e no impacto real sobre o negócio.