Integrar dados financeiros por APIs de Open Finance pode reduzir a coleta manual de extratos e dar mais visibilidade às contas da empresa. Para isso, você precisa definir quais informações serão usadas, escolher como os dados chegarão ao seu sistema e estabelecer regras para tratar falhas e divergências. A tecnologia organiza o fluxo; sua equipe continua responsável pelas decisões e exceções.
O que considerar antes de conectar os dados
- Objetivo: determine se você precisa de saldos, movimentações, cartões ou informações de crédito.
- Origem: confirme quais bancos e instituições financeiras atendem às contas da empresa.
- Integração: avalie se sua equipe vai desenvolver a conexão ou usar um provedor que reúna dados de diferentes instituições.
- Rotina: defina como classificar, conciliar e encaminhar os dados depois que eles chegarem.
- Controle: acompanhe consentimentos, falhas de atualização e registros de acesso.
Essas decisões evitam integrar dados sem um uso prático definido. O melhor fluxo é aquele que reduz uma tarefa recorrente, sem esconder os pontos que ainda precisam de revisão humana.
Uma API conecta sistemas, mas não substitui o planejamento
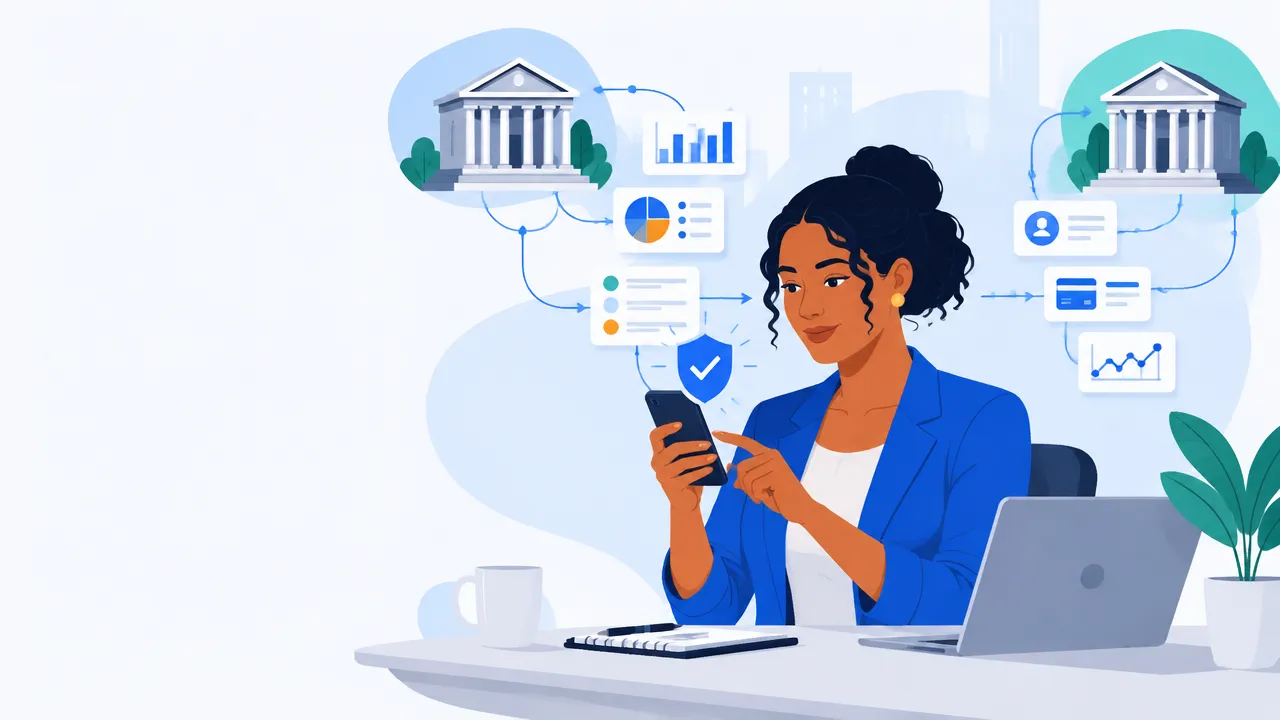
Uma API é uma interface que permite que sistemas troquem informações seguindo regras técnicas. No Open Finance, ela viabiliza o compartilhamento de dados entre instituições participantes, após a autorização do cliente. A empresa pode consumir essas informações por meio de uma instituição ou plataforma que ofereça a integração, em vez de construir conexões bancárias individuais por conta própria.
Isso não significa que exista uma única API universal que qualquer empresa possa conectar diretamente a todos os bancos. O Open Finance define padrões para o ecossistema, mas você ainda precisa verificar a cobertura das instituições, os dados disponíveis e as condições do serviço escolhido. O Banco Central explica os papéis de transmissora e receptora de dados e as etapas de autorização em suas orientações sobre instituições participantes.
Na prática, a API resolve parte do transporte e da padronização. Ela não decide como categorizar uma transferência, conciliar uma tarifa ou explicar uma movimentação fora do padrão. Essas regras precisam ser definidas no processo financeiro da empresa.
Quais dados financeiros podem entrar na integração?
O conjunto depende do escopo autorizado e das instituições envolvidas. No Open Finance, podem ser compartilhados dados cadastrais, de contas, cartões, operações de crédito, câmbio e investimentos, conforme a disponibilidade e a autorização aplicáveis. O compartilhamento de dados é diferente da iniciação de pagamentos: iniciar um Pix é um serviço específico, não uma consequência automática de conectar extratos.
Para uma empresa que precisa organizar o caixa e a contabilidade, os dados de contas costumam ser um ponto de partida útil. Por exemplo, movimentações e saldos podem alimentar uma rotina de conciliação, enquanto informações de cartão ajudam a conferir despesas e faturas. O Banco Central lista os dados e serviços abrangidos pelo Open Finance e esclarece que senhas e credenciais de segurança não são compartilhadas.
Antes de contratar uma integração, transforme a necessidade em uma lista concreta: quais contas, quais tipos de movimentação, qual período e qual sistema vai receber os dados. Assim, você evita pagar ou trabalhar por informações que não ajudam na rotina.
Como integrar dados bancários em etapas
- Mapeie a tarefa: identifique onde hoje alguém baixa extratos, reúne arquivos ou cobra documentos.
- Escolha o destino: defina se os dados vão para um sistema financeiro, contábil, painel próprio ou ferramenta de automação.
- Confira a cobertura: valide se o provedor atende às instituições usadas pela empresa e aos tipos de conta necessários.
- Configure a autorização: a pessoa responsável pela empresa segue a jornada de consentimento e autenticação apresentada pelas instituições.
- Defina o tratamento: estabeleça regras para identificar contas, classificar transações e sinalizar dados ausentes ou duplicados.
- Teste antes de ampliar: compare os dados recebidos com extratos e lançamentos conhecidos, corrija o mapeamento e só então expanda o fluxo.
O consentimento não elimina a necessidade de acompanhar a conexão. Uma autorização pode ter condições e prazo, e o acesso pode precisar ser renovado. Por isso, inclua a gestão de consentimentos no processo, em vez de depender de alguém perceber que a atualização parou.
Como transformar os dados recebidos em uma rotina útil?
O ganho aparece quando os dados deixam de ser arquivos isolados e passam a alimentar uma rotina com regras claras. Imagine um BPO financeiro que atende várias empresas: em vez de solicitar extratos a cada cliente, a equipe acompanha as movimentações autorizadas em um fluxo centralizado e direciona para revisão apenas contas sem atualização ou transações não identificadas.
Para esse fluxo funcionar, defina critérios que possam ser repetidos. Uma transferência entre contas da mesma empresa, por exemplo, não deve ser tratada automaticamente como receita. Já uma tarifa bancária recorrente pode seguir uma classificação previamente aprovada, com conferência quando o valor ou a descrição mudar.
Na Fenno, a proposta de automação financeira e contábil é tirar tarefas repetitivas da rotina para que profissionais e empresas possam concentrar atenção nas decisões. Em qualquer ferramenta, inclusive depois da conexão por API, deixe explícito quais regras podem rodar sem intervenção e quais situações devem gerar uma pendência para alguém avaliar.
Segurança depende de consentimento e controle contínuo
Open Finance não significa que uma empresa entrega sua senha bancária a qualquer sistema. O compartilhamento ocorre entre instituições participantes, com autorização, autenticação e confirmação do cliente. Os dados são transmitidos entre as instituições envolvidas, não enviados para uma base central única. O Banco Central descreve esse fluxo e informa que a autorização pode ser cancelada a qualquer momento em sua página sobre regras e funcionamento do Open Finance.
Na seleção de um provedor, pergunte como ele mostra o estado das autorizações, trata interrupções e permite identificar a origem e a data dos dados recebidos. Também verifique quem terá acesso às informações dentro da sua empresa e como o serviço lida com solicitações de cancelamento. Segurança não é só uma característica técnica: depende de limites de acesso e acompanhamento operacional.
Compare o custo da integração com o trabalho que ela elimina
O compartilhamento de dados pelo Open Finance é gratuito para o cliente, mas isso não significa que toda integração ou plataforma seja gratuita. Um provedor pode cobrar pelo serviço de conexão, organização ou suporte. Compare o preço com o tempo gasto hoje para coletar, conferir e lançar informações, sem presumir que a API resolverá todas essas etapas sozinha.
| Critério | O que verificar |
|---|---|
| Cobertura | Instituições, tipos de conta e dados incluídos |
| Atualização | Frequência, histórico disponível e alertas de falha |
| Qualidade | Formato dos dados e tratamento de duplicidades |
| Controle | Gestão de consentimentos e acesso às informações |
| Custo | Mensalidade, limites de uso, implantação e suporte |
Uma integração bem escolhida tira etapas repetitivas das mãos da equipe, mas não dispensa conferência, critérios contábeis nem revisão de exceções. Comece por uma rotina delimitada, valide os dados e amplie apenas quando o fluxo estiver confiável para a operação.