Para elaborar uma DRE, organize as receitas, deduções, custos e despesas do mesmo período e subtraia cada grupo na ordem correta. O resultado mostra se a empresa teve lucro ou prejuízo, mas só é confiável quando os lançamentos seguem o regime de competência e as contas estão classificadas corretamente.
O passo a passo a seguir serve para empresários, contadores e profissionais de BPO que precisam montar ou revisar esse relatório. Você verá como calcular cada etapa, conferir os números e reduzir o trabalho manual sem abrir mão da análise profissional.
O que você precisa saber antes de montar a DRE
- A DRE apresenta receitas, custos e despesas de um período para explicar a formação do resultado.
- O regime de competência considera quando a receita foi gerada ou a despesa ocorreu, não apenas quando o dinheiro entrou ou saiu.
- A classificação das contas importa: uma despesa operacional não ocupa o mesmo lugar que o custo direto de um serviço.
- Uma planilha pode ajudar no controle gerencial, mas não substitui os critérios contábeis aplicáveis à empresa.
- Automatizar a organização dos dados reduz tarefas repetitivas; validar exceções e decidir o que fazer continua sendo trabalho humano.
Defina o período e reúna informações consistentes
Comece escolhendo o intervalo que a DRE vai mostrar, como um mês, trimestre ou ano. Para acompanhar a gestão, muitas empresas preparam uma visão mensal e comparam os resultados com períodos anteriores, mantendo os mesmos critérios de classificação.
Reúna documentos e registros de vendas, serviços prestados, devoluções, impostos, custos, despesas, encargos e movimentações financeiras. Antes de somar, confira se pertencem à empresa certa e ao período certo. Uma nota lançada duas vezes ou uma conta esquecida distorce o resultado.
Na contabilidade, a competência determina quando reconhecer receitas e despesas. Por exemplo, um serviço realizado em março pode entrar na DRE de março mesmo que o cliente pague em abril. O pronunciamento conceitual do CPC explica esse princípio e a relação entre receitas e despesas reconhecidas no resultado.
Essa diferença também explica por que DRE e fluxo de caixa não são a mesma coisa. A DRE mostra o desempenho econômico do período; o fluxo de caixa acompanha entradas e saídas de dinheiro.
Siga a ordem de cálculo para chegar ao lucro ou prejuízo
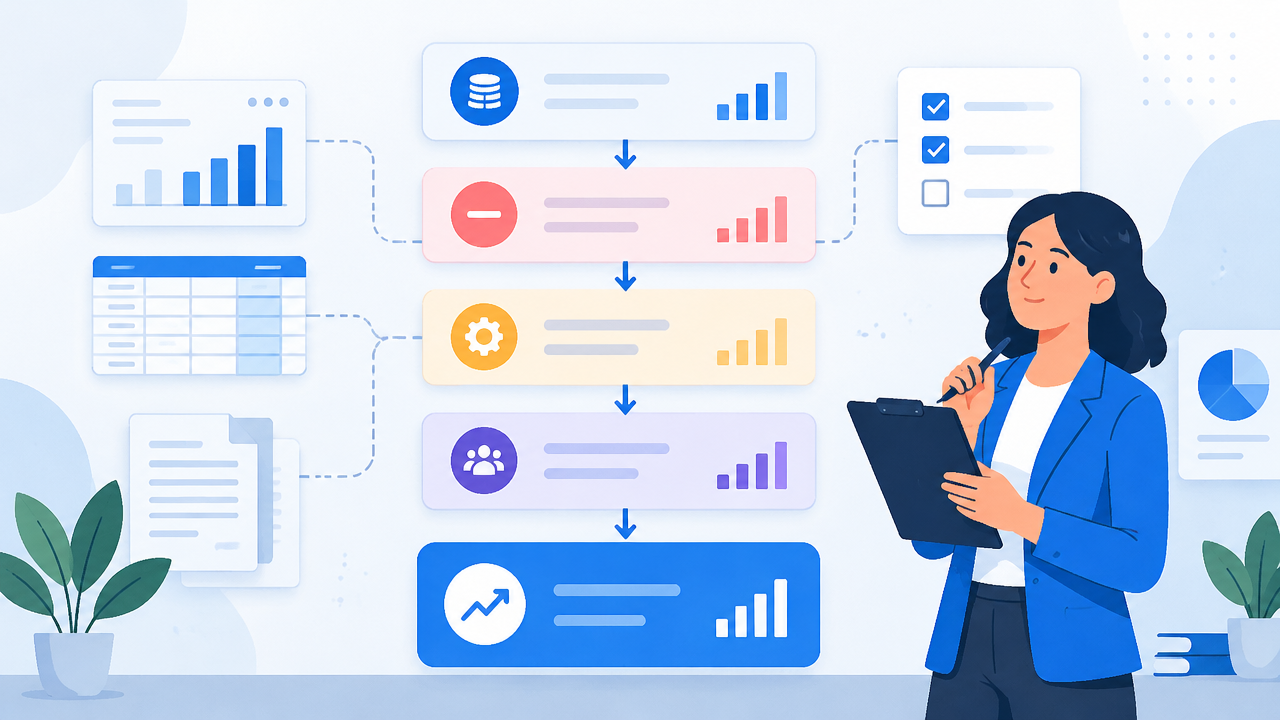
Monte a demonstração de cima para baixo: comece pelo faturamento, retire as deduções, depois os custos e as despesas. Assim, cada subtotal revela uma parte da formação do resultado, em vez de apresentar apenas um número final sem explicação.
- Receita bruta: some as vendas de produtos, mercadorias ou serviços reconhecidas no período.
- Deduções: desconte devoluções, abatimentos e tributos incidentes sobre vendas, conforme os registros e critérios da empresa.
- Receita líquida: subtraia as deduções da receita bruta.
- Custos diretos: retire os custos relacionados aos produtos vendidos ou aos serviços prestados. O nome da conta pode variar, como CMV, CPV ou CSP.
- Resultado bruto: subtraia os custos diretos da receita líquida.
- Despesas operacionais e resultado financeiro: considere gastos administrativos e comerciais, além de receitas ou despesas financeiras, em linhas apropriadas.
- Tributos sobre o resultado e lucro líquido: aplique os valores contabilizados conforme o enquadramento e os critérios pertinentes, chegando ao resultado final.
A apresentação pode variar conforme o tipo de empresa e as normas aplicáveis. Por isso, a estrutura deve refletir o plano de contas e a orientação contábil, não apenas um modelo genérico encontrado na internet.
Veja um exemplo numérico de DRE
Considere uma empresa de serviços com valores fictícios para um mês. O exemplo mostra a mecânica do cálculo, não uma recomendação tributária: impostos e classificações precisam refletir a realidade da empresa.
| Etapa | Valor ilustrativo |
|---|---|
| Receita bruta | R$ 80.000 |
| (-) Deduções da receita | R$ 6.400 |
| (=) Receita líquida | R$ 73.600 |
| (-) Custos diretos dos serviços | R$ 24.000 |
| (=) Resultado bruto | R$ 49.600 |
| (-) Despesas operacionais | R$ 19.000 |
| (-) Despesas financeiras líquidas | R$ 1.600 |
| (=) Resultado antes dos tributos sobre o lucro | R$ 29.000 |
| (-) Tributos sobre o resultado, valor ilustrativo | R$ 8.700 |
| (=) Lucro líquido | R$ 20.300 |
A conta final é: R$ 80.000 menos R$ 6.400, menos R$ 24.000, menos R$ 19.000, menos R$ 1.600 e menos R$ 8.700. O resultado ilustrativo é R$ 20.300 de lucro. Se as despesas e deduções superassem as receitas, a linha final mostraria prejuízo.
Classifique as contas antes de interpretar o resultado
Uma DRE confiável depende mais de bons registros do que de uma planilha bonita. Separe custos diretamente ligados à entrega do produto ou serviço das despesas necessárias para manter e vender a operação. A comissão comercial, por exemplo, costuma ser tratada como despesa de vendas; materiais consumidos na prestação podem compor o custo do serviço, conforme a política contábil adotada.
Nem toda saída de dinheiro é despesa da DRE. O pagamento do principal de um empréstimo, a retirada de um sócio e a compra de um equipamento não devem ser lançados automaticamente como despesas do período. Juros e depreciação podem ter tratamento diferente, então confirme a classificação com a contabilidade.
Esse cuidado ajuda a entender como a DRE se conecta a outras demonstrações. O resultado líquido pode afetar o patrimônio líquido, conforme destinação e lançamentos próprios, mas a DRE não substitui o balanço patrimonial, que apresenta ativos, passivos e patrimônio em uma data. Da mesma forma, um lucro contábil não garante que exista dinheiro disponível no caixa.
Confira a DRE antes de usar os números
Antes de analisar tendências ou tomar decisões, faça uma revisão simples. Ela ajuda a encontrar erros de período, lançamentos duplicados e despesas classificadas em grupos inadequados.
- Compare o faturamento com notas fiscais, contratos ou relatórios de vendas.
- Verifique devoluções, descontos e tributos registrados como deduções.
- Confira se custos e despesas pertencem ao período e à atividade correspondente.
- Investigue variações grandes em relação ao mês anterior, em vez de presumir que são erros ou mudanças permanentes.
- Confirme se o resultado bate com os saldos contábeis e com os critérios definidos pelo responsável técnico.
Depois da conferência, use a DRE para perguntar o que mudou: a receita cresceu, os custos aumentaram ou as despesas fixas pesaram mais? A resposta orienta a investigação, mas não deve ser tirada de um único subtotal sem contexto.
Reduza o trabalho manual sem abrir mão da revisão
Atualizar linhas manualmente todo mês consome tempo e aumenta o risco de esquecer documentos ou repetir lançamentos. Você pode simplificar a rotina padronizando categorias, responsáveis, prazos de envio e regras para organizar os dados antes da revisão.
Na Fenno, a proposta é deixar a tecnologia cuidar de rotinas financeiras e contábeis recorrentes conforme regras definidas pela equipe. Isso pode ajudar a organizar informações e reduzir o acompanhamento constante, enquanto você ou o contador verifica divergências, confirma classificações e interpreta o resultado. Automação apoia o processo, mas não substitui documentos confiáveis nem julgamento profissional.
Se a DRE será usada para fins contábeis, fiscais, societários ou para orientar decisões relevantes, valide a estrutura e os lançamentos com o profissional responsável. Assim, o relatório deixa de ser apenas uma tarefa mensal e se torna uma base mais clara para agir.