Um bom modelo de DRE ajuda você a entender de onde vem o resultado da empresa sem reconstruir a planilha todo mês. A seguir, veja quais linhas incluir, como adaptar a estrutura ao seu negócio e o que conferir antes de usar os números para decidir. Use o arquivo como ferramenta de gestão, com critérios definidos e revisão contábil quando necessária.
O que você precisa saber antes de usar uma planilha de DRE
- Organize receitas, deduções, custos e despesas em linhas separadas.
- Defina o período, o regime de apuração e a origem de cada dado.
- Adapte as contas à atividade da empresa, sem perder a lógica do relatório.
- Confira classificações e lançamentos antes de confiar no resultado calculado.
- Automatize tarefas recorrentes, mas mantenha a análise e as decisões sob responsabilidade humana.
O que um modelo de DRE deve mostrar
A Demonstração do Resultado do Exercício organiza receitas e gastos de um período para mostrar como a empresa chegou ao lucro ou prejuízo. Além de responder se houve resultado positivo, uma estrutura útil ajuda a identificar quais etapas pressionam a margem.
Uma planilha de gestão pode partir desta sequência. Os nomes e agrupamentos precisam fazer sentido para a atividade e ser alinhados com a orientação contábil aplicável ao negócio.
| Linha | O que registrar |
|---|---|
| Receita bruta | Vendas de produtos, mercadorias ou serviços antes das deduções. |
| Deduções da receita | Devoluções, abatimentos e tributos incidentes sobre as vendas, conforme o tratamento adotado. |
| Receita líquida | Receita bruta menos as deduções registradas. |
| Custos diretos | Valores ligados à produção, à compra ou à prestação do serviço. |
| Resultado bruto | Receita líquida menos custos diretos. |
| Despesas operacionais | Despesas administrativas, comerciais e outras classificadas para a análise. |
| Resultado financeiro e tributos | Registre os itens conforme a estrutura definida pelo contador e o objetivo do relatório. |
| Resultado líquido | Resultado final do período depois das linhas aplicáveis. |
Para demonstrações elaboradas conforme a legislação societária, o artigo 187 da Lei das Sociedades por Ações descreve itens da demonstração do resultado. Já o pronunciamento CPC 51 sobre demonstrações contábeis é uma referência técnica que o profissional contábil deve considerar na avaliação das regras aplicáveis. Uma planilha gerencial simplificada não substitui, por si só, a demonstração contábil exigida para cada entidade.
Como adaptar a estrutura à atividade da empresa
Adapte as linhas para que os números expliquem a operação, não apenas preencham um formato genérico. Uma empresa de serviços pode acompanhar horas contratadas, custos de equipe alocada e despesas comerciais. Um comércio pode separar custo das mercadorias, frete de compra e despesas de venda, se isso ajudar a análise.
Evite criar dezenas de categorias logo no primeiro arquivo. Comece pelos grupos que ajudam a responder perguntas concretas: a receita caiu por volume ou preço? O custo direto cresceu? As despesas administrativas aumentaram? Categorias detalhadas demais elevam o trabalho de classificação e podem tornar a comparação confusa.
O período também precisa ser consistente. Uma DRE mensal facilita acompanhar mudanças; a visão acumulada ajuda a observar o desempenho ao longo do ano. Para comparar meses, mantenha critérios estáveis e explique mudanças de classificação para não interpretar uma reclassificação como alteração real no negócio.
Como montar a planilha e calcular os subtotais
Separe a planilha em colunas para conta, valor do período, período anterior e variação. Se fizer sentido para a gestão, acrescente uma coluna percentual, calculada sobre a receita líquida. Mantenha uma aba de lançamentos de origem e outra de resumo, em vez de digitar valores diretamente no relatório final.
- Registre os dados com data, descrição, valor e categoria.
- Use uma lista controlada de categorias para reduzir variações de escrita.
- Some as receitas e as deduções em subtotais separados.
- Calcule a receita líquida como receita bruta menos deduções.
- Calcule o resultado bruto subtraindo os custos diretos da receita líquida.
- Apure os demais subtotais conforme as contas incluídas e as regras definidas com o contador.
Por exemplo, na planilha, o resultado bruto pode ser calculado com uma fórmula equivalente a “receita líquida menos custos diretos”. A fórmula exata depende das células usadas. Proteja as células com fórmulas e confira se os intervalos incluem todos os lançamentos do mês antes de compartilhar o arquivo.
Que conferências evitam uma leitura enganosa
Uma fórmula correta não garante um relatório correto: o resultado depende de dados completos, classificados e registrados no período adequado. A DRE segue a lógica de receitas e despesas atribuídas ao período, enquanto o fluxo de caixa acompanha entradas e saídas de dinheiro. Por isso, lucro no relatório não significa necessariamente saldo disponível no banco.
- Concilie os lançamentos com extratos, notas e relatórios de vendas.
- Investigue valores sem categoria, duplicados ou muito diferentes do padrão.
- Confirme se custos e despesas foram atribuídos ao período correto.
- Compare o resultado com o mês anterior e explique variações relevantes.
- Peça ao contador para validar critérios contábeis e a apresentação formal.
A DRE ganha mais sentido quando analisada junto a outras informações financeiras. O balanço patrimonial mostra ativos, passivos e patrimônio líquido em uma data; a DRE apresenta o desempenho durante um período. São perspectivas diferentes, e uma não substitui a outra.
Como reduzir o trabalho manual sem perder o controle
O melhor ganho de tempo costuma vir de evitar a redigitação, não de retirar a revisão. Quando a equipe copia dados de arquivos, mensagens e extratos para várias abas, aumentam as chances de esquecer documentos ou atualizar uma linha e deixar outra desatualizada.
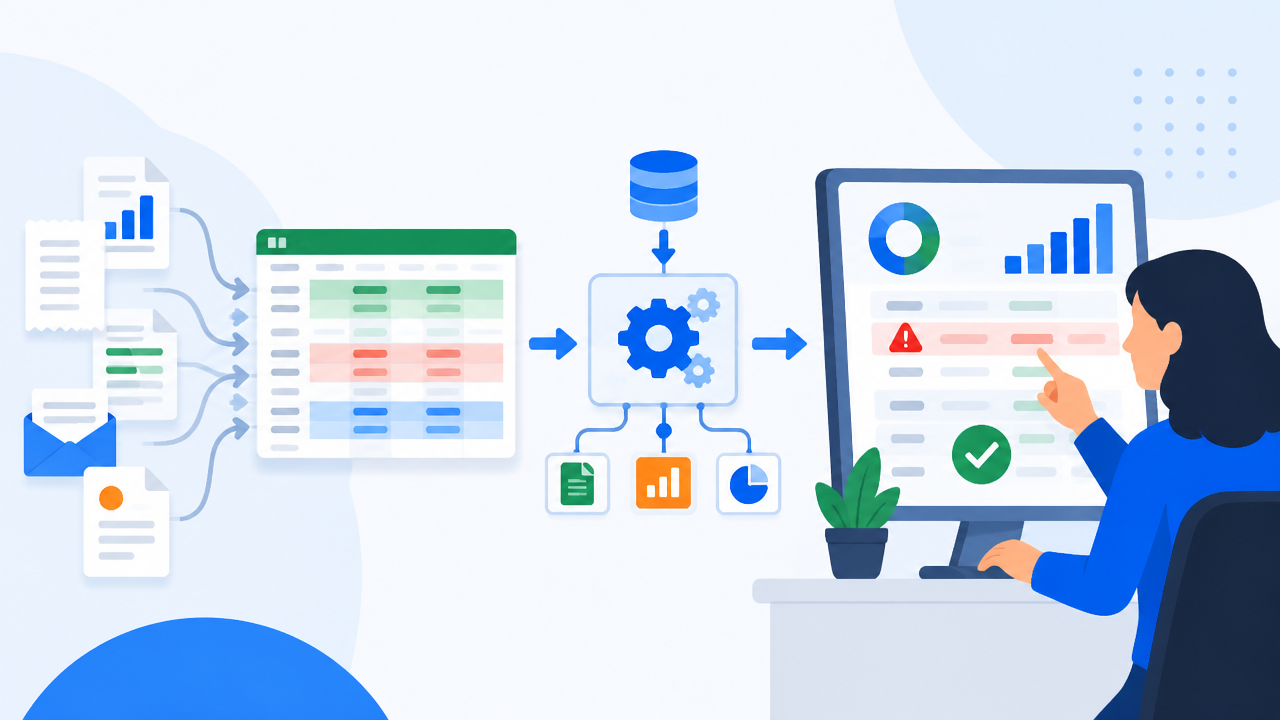
Defina primeiro as regras: quais documentos entram, quem classifica cada movimento, qual é a frequência de atualização e quais divergências precisam de revisão. A tecnologia pode apoiar tarefas recorrentes de organização e acompanhamento, enquanto a pessoa atua nos dados ausentes, nas classificações duvidosas e nas decisões que dependem do contexto.
A Fenno foi criada para automatizar rotinas financeiras e contábeis e organizar informações com menos intervenção manual. Use esse tipo de automação para reduzir trabalho repetitivo onde fizer sentido, sem presumir que a ferramenta substitui a validação contábil ou a análise de gestão. Você define as regras, acompanha exceções e usa o tempo poupado para entender o que os números indicam.
Use o modelo como rotina, não como arquivo isolado
Uma planilha de DRE é mais útil quando você consegue atualizá-la com critérios estáveis e rastrear a origem dos valores. Comece com poucos grupos, teste os cálculos, alinhe a apresentação com o contador e registre as mudanças feitas ao longo do tempo.
Com a base organizada, acompanhe tendências e investigue desvios, em vez de refazer o relatório do zero a cada fechamento. A automação pode cuidar de etapas repetitivas; conferir os dados, interpretar o desempenho e decidir os próximos passos continua sendo trabalho de pessoas.