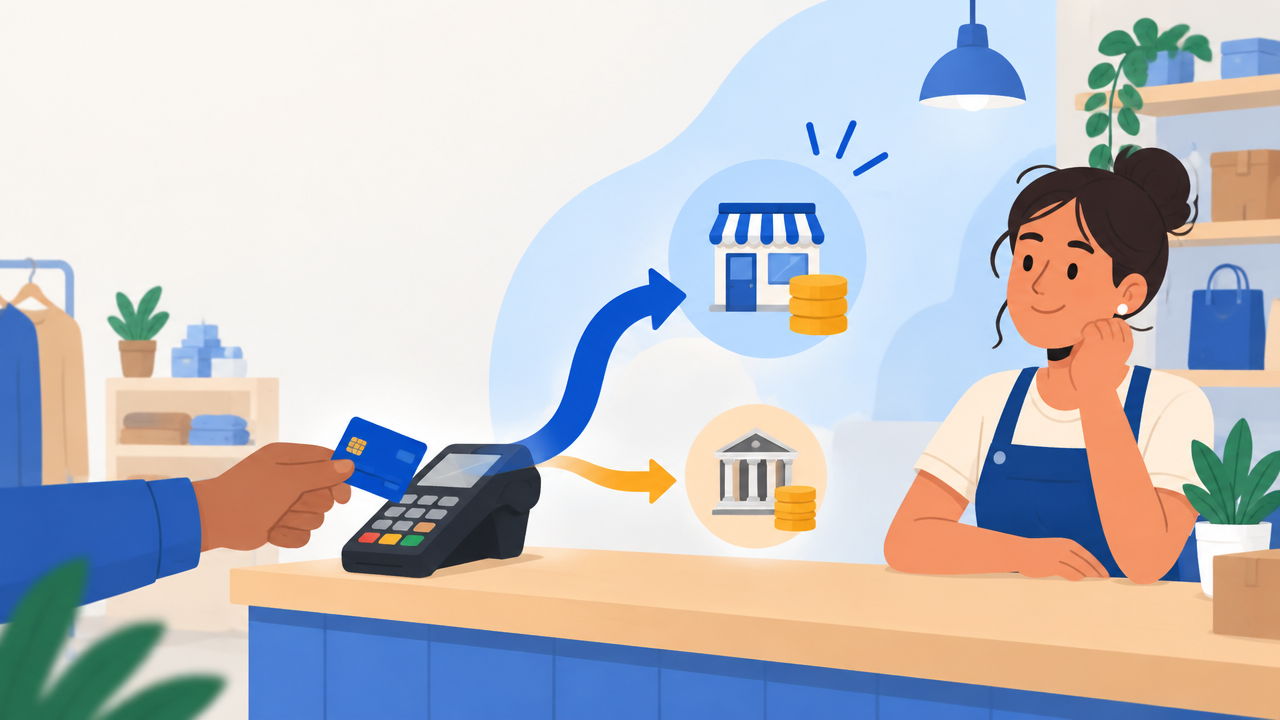
O split payment é um mecanismo previsto na reforma tributária que separa os valores de IBS e CBS durante a liquidação de um pagamento. Para uma pequena empresa, isso pode mudar quanto dinheiro entra na conta a cada venda e como a equipe confere recebimentos, notas e tributos. Entender o mecanismo ajuda você a se preparar sem confundir testes técnicos com uma mudança já aplicada a todas as operações.
O que você precisa saber sobre o pagamento dividido
- O mecanismo se aplica ao IBS e à CBS, tributos sobre o consumo criados pela reforma, e não significa que todo imposto será retido automaticamente.
- A separação ocorre quando o pagamento é liquidado, não necessariamente no instante em que o cliente clica em pagar.
- O valor líquido disponível pode ser menor que o total da venda, então a previsão de caixa precisa considerar a forma e o prazo de recebimento.
- A implementação será gradual. Em 12 de outubro de 2026, os testes anunciados para 15 de outubro ainda são técnicos e não afetam transações reais.
- Cadastro, documento fiscal, meio de pagamento e conciliação continuam importantes. A tecnologia executa o fluxo, mas alguém precisa tratar divergências e exceções.
O que é split payment na reforma tributária?
Split payment, ou pagamento dividido, é a segregação de uma parte do valor pago para recolher IBS e CBS durante a liquidação financeira da transação. Em vez de o valor integral passar pela conta da empresa e o negócio recolher esses tributos depois, o prestador de pagamento separa e direciona a parcela tributária conforme as regras aplicáveis.
O mecanismo está previsto na Lei Complementar 214, com alterações posteriores. O texto atribui aos prestadores de serviços de pagamento eletrônico e às instituições que operam sistemas de pagamento a tarefa de segregar e recolher IBS e CBS nos casos abrangidos.
Isso não quer dizer que o banco passe a calcular sozinho todos os tributos da empresa, nem que o empreendedor deixe de ter obrigações fiscais. O mecanismo se refere ao recolhimento de IBS e CBS nas operações alcançadas. A empresa continua responsável por manter seus registros corretos, acompanhar a apuração e verificar eventuais diferenças.
Como o dinheiro se divide durante uma venda?
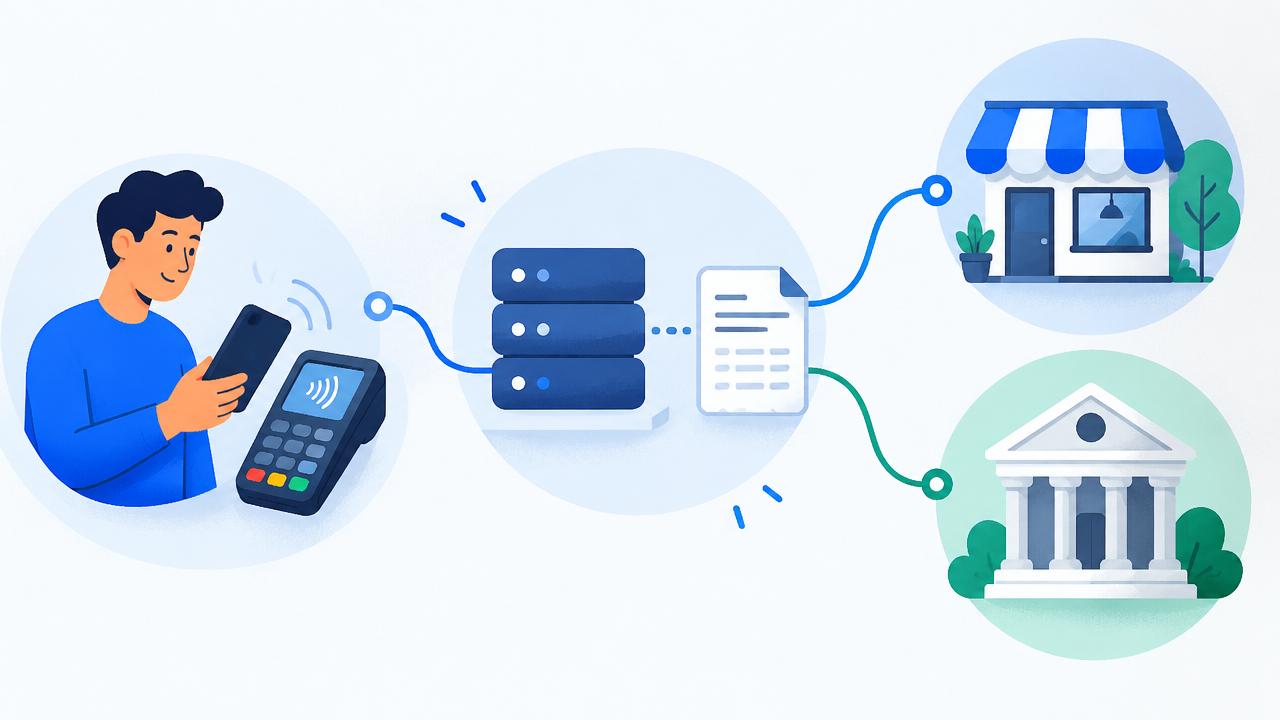
O processo depende de informações da operação e do pagamento. Na modalidade padrão, os dados relacionados à transação permitem identificar o valor de IBS e CBS a recolher; os valores restantes seguem para o fornecedor conforme a liquidação. A empresa não deve presumir que a separação acontece no momento da autorização do pagamento: o marco previsto é a liquidação financeira.
- A empresa realiza uma venda e emite o documento fiscal correspondente.
- O cliente paga por um instrumento eletrônico abrangido pelo procedimento.
- As informações necessárias vinculam o pagamento à operação e permitem apurar a parcela tributária.
- Na liquidação, o valor de IBS e CBS é separado e recolhido; o restante é transferido ao fornecedor.
- A empresa confere o recebimento e concilia os registros financeiros e fiscais.
Imagine, apenas para ilustrar, uma venda de R$ 1.000. Se a apuração daquela operação apontasse R$ 80 de IBS e CBS a segregar, o fluxo seria dividido entre essa parcela e o restante destinado à empresa, antes de considerar taxas do meio de pagamento e outros ajustes. Os R$ 80 são um exemplo hipotético, não uma alíquota nem uma estimativa de imposto para qualquer negócio.
Quais tributos entram e quais ficam fora?
O split payment da reforma trata da CBS, de competência federal, e do IBS, compartilhado entre estados, municípios e Distrito Federal. Ele não deve ser entendido como uma retenção automática de todos os impostos da empresa: tributos fora desse mecanismo seguem suas regras próprias de apuração e recolhimento.
Essa distinção importa para quem organiza pagamentos e obrigações em planilhas ou sistemas. Uma venda pode gerar registros fiscais e financeiros com tratamentos diferentes. Por isso, a equipe deve identificar quais valores foram efetivamente segregados, quais continuam sob responsabilidade do negócio e como os créditos tributários da operação são considerados.
O mecanismo também não elimina a responsabilidade do contribuinte pelo eventual saldo devido. Se houver diferença entre o que foi separado durante o pagamento e o que a apuração indicar, a empresa ainda precisa verificar e tratar o saldo segundo as regras aplicáveis.
O que muda para o caixa de uma pequena empresa?
A principal mudança prática é que o valor bruto da venda pode não ficar integralmente disponível na conta do negócio. Para uma empresa que usa o total recebido para pagar fornecedores, salários, aluguel ou parcelas, prever apenas o faturamento pode levar a uma leitura otimista do dinheiro disponível.
O efeito depende do regime tributário, da operação, da forma de pagamento, do prazo de liquidação e de como os créditos são apurados. Empresas que recebem em parcelas também devem considerar que a segregação pode acompanhar a liquidação de cada parcela. A legislação prevê que antecipar recebíveis não elimina a obrigação de segregar e recolher conforme o fluxo definido.
Na rotina, isso torna mais importante separar três números: valor vendido, valor líquido que entrou na conta e parcela tributária relacionada à operação. Se esses valores ficam misturados, a equipe pode interpretar uma retenção como taxa do cartão, atraso ou falha no recebimento, e gastar tempo investigando a causa errada.
O split payment será obrigatório para toda empresa?
A lei prevê o mecanismo para transações de pagamento relativas a operações com bens ou serviços, mas a implementação deve ser gradual e pode incluir hipóteses de adoção facultativa. Portanto, não é preciso concluir que toda pequena empresa terá a mesma experiência, em todos os pagamentos, ao mesmo tempo.
É útil distinguir duas coisas: a responsabilidade operacional dos prestadores de pagamento nos fluxos abrangidos e a preparação da empresa que vende. O prestador executa a segregação prevista, mas o negócio precisa fornecer dados corretos, manter seus documentos em ordem e acompanhar a apuração. O enquadramento concreto depende da regulamentação e das condições aplicáveis à operação.
Para entender o alcance das obrigações, confira a legislação e os atos oficiais, em vez de tratar uma notícia, um anúncio de fornecedor ou um comentário em rede social como regra definitiva. As normas podem ser detalhadas durante a implantação, e a mesma expressão pode aparecer em contextos distintos, inclusive em soluções comerciais de divisão de pagamentos.
Quando começa e o que já está acontecendo?
Em 12 de outubro de 2026, a informação oficial mais imediata é que a etapa de integração entre prestadores de serviços de pagamento e a Plataforma Pública do Split Payment começará em 15 de outubro de 2026. A Receita Federal informou que essa etapa ocorre em ambiente controlado e não processa transações reais de forma definitiva nem altera a experiência de consumidores.
O escopo técnico divulgado inclui fluxos de integração envolvendo boleto, Pix e outros instrumentos. Isso não significa que todos esses pagamentos já passarão a ter tributos segregados nas vendas cotidianas a partir de 15 de outubro. Testar sistemas é diferente de iniciar a aplicação geral do mecanismo.
A lei prevê implementação gradual, mas a data de um teste técnico não deve ser confundida com a data em que uma empresa específica será afetada na prática. Acompanhe os comunicados oficiais sobre fases, participantes e condições; a comunicação da Receita sobre os testes descreve a etapa anunciada para outubro.
Há mais de uma forma de calcular a parcela?
Sim. A legislação prevê um procedimento padrão e um procedimento simplificado. No padrão, os dados da transação e da operação são usados para identificar os valores correspondentes; no simplificado, a segregação usa percentuais previamente estabelecidos, conforme os critérios e limites da regulamentação.
O procedimento simplificado é opcional segundo a lei. Não é adequado presumir que toda venda usará um percentual genérico ou que esse valor será idêntico para todos os negócios. A forma aplicável depende das regras vigentes, da operação e das opções permitidas ao contribuinte.
Esse detalhe pode afetar a conferência. Se o valor separado no pagamento não coincidir com o cálculo esperado, a empresa precisa conseguir rastrear a transação, verificar os documentos e entender se há uma diferença a regularizar ou um ajuste previsto. Um sistema organizado ajuda a apontar o que merece análise humana, sem exigir que alguém refaça cada conferência do zero.
Como ficam Simples Nacional e MEI?
Empresas do Simples Nacional e microempreendedores individuais não devem assumir que o impacto será igual ao de um contribuinte no regime regular. O tratamento depende das regras do IBS e da CBS aplicáveis a cada regime, da operação e das escolhas permitidas durante a transição da reforma.
Para quem vende a consumidores, um ponto prático é acompanhar como o pagamento é processado e como as informações fiscais se relacionam com o recebimento. Para quem vende a outras empresas, também vale entender como a forma de tributação afeta a documentação e os créditos do comprador. O efeito comercial pode variar entre clientes e fornecedores.
Antes de alterar preços, trocar de regime ou mudar de fornecedor de pagamentos, converse com a contabilidade e use a regulamentação atualizada. A decisão deve considerar a operação real do negócio, não apenas uma simulação genérica ou a promessa de que um regime será sempre mais vantajoso.
Pix, cartão e boleto terão o mesmo funcionamento?
O mecanismo foi previsto para pagamentos eletrônicos, mas o fluxo operacional pode variar conforme o instrumento, os participantes e a integração disponível. Cartão, Pix, boleto, transferências e pagamentos parcelados não devem ser tratados como se tivessem necessariamente o mesmo percurso técnico ou o mesmo prazo de liquidação.
Nos testes técnicos anunciados para outubro de 2026, a Receita listou diferentes fluxos associados a boleto, Pix dinâmico, Pix Automático, Pix estático, TED e TEF. Essa lista descreve itens de integração em teste, não uma garantia de que todo meio de pagamento terá o mecanismo plenamente aplicado a todas as operações nessa data.
Para a pequena empresa, o procedimento seguro é mapear como cada canal recebe e identifica uma venda. Se o sistema registra pagamentos sem vínculo claro com a nota ou com o pedido, será mais difícil conciliar os valores quando houver segregação ou ajuste.
Como preparar o fluxo de caixa sem antecipar mudanças?
Você pode se preparar agora organizando dados e processos, sem presumir que o valor de cada retenção ou a data de aplicação já estão definidos para o seu caso. Comece pela rotina: compare vendas emitidas, pagamentos liquidados, taxas e valores líquidos que efetivamente chegam às contas.
- Liste os meios de pagamento usados e os prazos de liquidação de cada um.
- Confira se cada recebimento pode ser relacionado à venda e ao documento fiscal correspondente.
- Separe faturamento bruto, taxas do provedor, tributos segregados e valor líquido recebido.
- Atualize a projeção de caixa com datas reais de entrada, não apenas com o total das vendas.
- Combine com a contabilidade como revisar diferenças, cancelamentos, devoluções e pagamentos parcelados.
- Revise o processo quando houver novas regras ou orientações oficiais aplicáveis à sua operação.
Esse trabalho reduz retrabalho porque evita que a equipe reconstrua a origem de cada valor quando o dinheiro cair na conta. Também dá mais clareza para decidir quando negociar prazos, ajustar a previsão de compras ou investigar uma divergência.
O que pode ser automatizado e o que ainda exige atenção?
A tecnologia pode ajudar a organizar registros, relacionar pagamentos a documentos, acompanhar recebimentos e sinalizar diferenças recorrentes. O objetivo não é dispensar a revisão, mas deixar de verificar manualmente cada transação quando os dados estão consistentes e concentrar a atenção nos casos fora do padrão.
Algumas situações ainda precisam de avaliação humana: nota fiscal incorreta, pagamento sem identificação, cancelamento, devolução, divergência entre valor apurado e valor recebido ou mudança no enquadramento tributário. Automatizar sem regras claras pode apenas acelerar um erro; por isso, defina responsáveis, critérios de conferência e um caminho para corrigir exceções.
A Fenno trabalha com automação financeira e contábil para organizar informações e executar rotinas recorrentes com menos intervenção manual. Nesse contexto, a ideia é permitir que a equipe acompanhe o que precisa de decisão e deixe tarefas repetitivas seguirem regras estabelecidas, sem substituir a análise tributária da empresa ou do contador.
Como acompanhar notícias e escolher ferramentas?
Ao ler uma notícia, verifique a data, o órgão responsável e se o conteúdo fala de teste, regulamentação ou operação efetiva. Confira também se a regra se refere a IBS e CBS, a um regime específico ou a um produto comercial que divide pagamentos por outros motivos.
Se um fornecedor promete estar pronto, peça uma demonstração do fluxo que interessa à sua empresa. Pergunte como os dados da venda e do pagamento se relacionam, como a solução registra valores líquidos, como mostra ajustes e como permite rastrear divergências. Evite decidir apenas pelo nome de uma funcionalidade.
O split payment pode mudar a circulação do dinheiro e a forma de conferir recebimentos, mas não torna a gestão financeira dispensável. Pequenas empresas ganham mais controle quando organizam documentos e dados desde já, acompanham a implantação oficial e automatizam a rotina com regras claras. Assim, a tecnologia cuida do que se repete e a equipe entra quando uma exceção pede análise.