O split payment pode mudar o momento em que parte do valor de uma venda chega à empresa, inclusive para negócios do Simples Nacional. Mas isso não significa que toda empresa do regime terá o mesmo tratamento ou que o mecanismo, sozinho, determine a escolha tributária. Para avaliar o impacto, considere o tipo de cliente, a forma de pagamento, o regime de IBS e CBS e o efeito sobre o caixa.
O que considerar antes de tomar uma decisão
- Estar no Simples não basta para prever como cada operação será tratada.
- O split payment separa valores ligados aos tributos no fluxo do pagamento, mas não substitui a análise da apuração.
- A escolha entre recolhimento dentro do Simples e regime regular para IBS e CBS pode afetar clientes, créditos e rotinas.
- Simule vendas, prazos de recebimento e despesas antes de rever preços ou o regime tributário.
- Organize notas fiscais, recebimentos e extratos para que a contabilidade consiga conferir os valores.
O que o split payment pode significar para uma empresa do Simples?
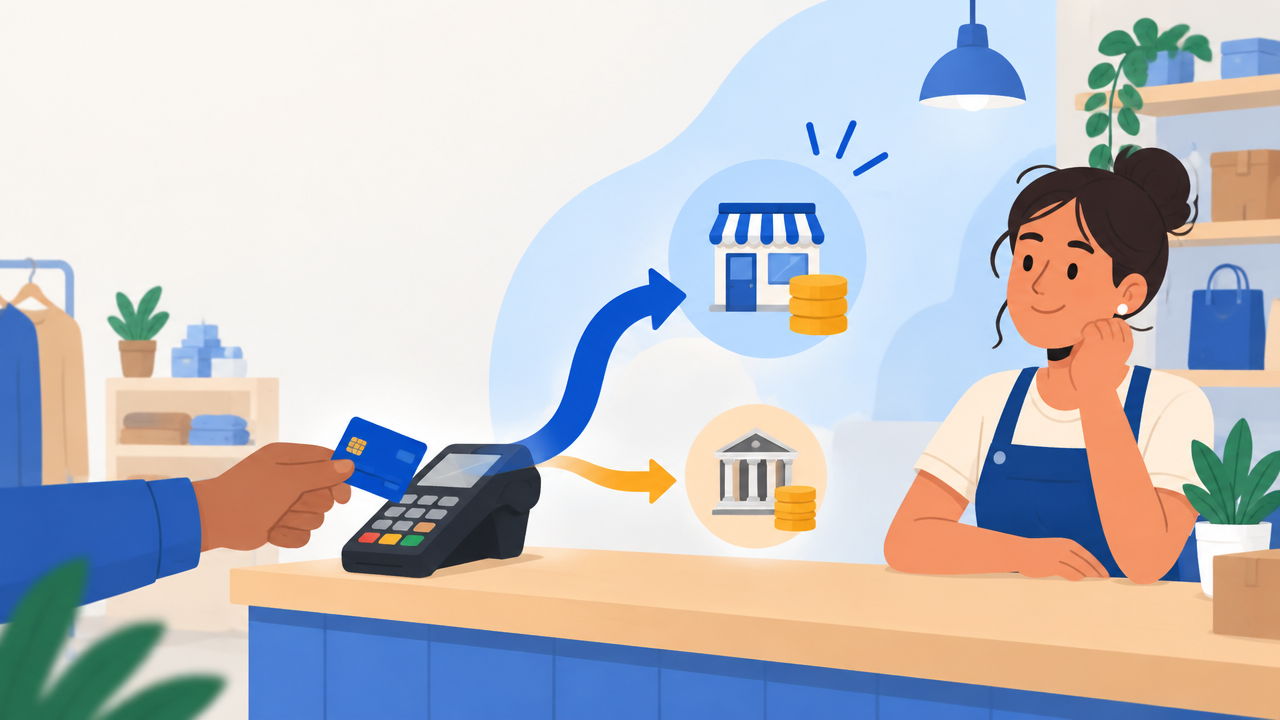
Split payment, ou pagamento dividido, é um mecanismo que pode direcionar a parcela correspondente aos tributos ao Fisco no fluxo de liquidação da venda, em vez de deixar todo o valor disponível para a empresa e esperar o recolhimento posterior. O efeito prático depende das regras aplicáveis à operação e de como o pagamento é processado.
Para entender o tema central, isto é, o que é split payment, vale separar o mecanismo de pagamento do regime tributário. O Simples Nacional continua sendo uma forma de tributação, enquanto o split payment trata da separação e do repasse de valores no pagamento. Uma coisa não explica automaticamente a outra.
A reforma tributária introduz IBS e CBS, e a Lei Complementar nº 214/2025 estabelece regras para esses tributos e para mecanismos de recolhimento. Consulte o texto da Lei Complementar 214 e peça ao contador que confirme como as disposições aplicáveis se conectam ao seu tipo de venda. Evite concluir, com base em uma chamada ou postagem isolada, que todas as empresas do Simples estão dispensadas ou serão afetadas da mesma forma.
O impacto mais imediato pode aparecer no caixa
Quando uma parcela tributária é separada na liquidação, a empresa pode receber menos dinheiro livre naquele momento. Isso não significa, por si só, que o imposto total aumentou: muda o fluxo do valor recebido e pode mudar a forma de conciliar pagamentos e obrigações. O efeito depende da operação, das regras vigentes e do calendário de implementação.
Considere uma prestadora de serviços que vende a prazo para outras empresas. Se parte do pagamento recebido for direcionada ao recolhimento tributário, ela deve avaliar se ainda consegue pagar salários, aluguel e fornecedores antes de receber as parcelas seguintes. Já um comércio que recebe principalmente à vista pode enfrentar outra distribuição de entradas e saídas.
Por isso, não basta comparar alíquotas. Faça uma projeção por mês, incluindo prazo de recebimento, parcelas, despesas fixas, tributos e eventuais cancelamentos. Compare o dinheiro que efetivamente fica disponível em cada cenário, sem tratar uma retenção no pagamento como economia ou custo adicional antes de conferir a apuração.
O regime híbrido merece uma comparação específica
Optar pelo recolhimento de IBS e CBS pelo regime regular, quando essa possibilidade estiver disponível para a empresa, não é a mesma coisa que simplesmente aderir ao split payment. A opção pode mudar a apuração desses tributos e a relação da empresa com créditos tributários; o mecanismo de pagamento, por sua vez, diz respeito a como valores são separados e repassados.
A decisão merece atenção especial para quem vende a outras empresas. Um cliente que apura tributos no regime regular pode considerar os créditos de IBS e CBS na escolha de fornecedores. Isso pode influenciar negociações comerciais, mas não prova que optar pelo regime regular será vantajoso para quem vende: é preciso comparar a carga tributária, os créditos possíveis, os custos administrativos e os preços praticados.
Faça a comparação com dados reais, não apenas com uma alíquota estimada. Peça ao contador cenários para as operações mais frequentes e confirme prazos, condições e regras atuais de opção. A resposta pode variar entre negócios do mesmo setor, conforme o perfil dos clientes e a proporção de vendas para pessoas físicas ou jurídicas.
Como a forma de pagamento e o cliente entram na análise?
Pix, cartão, boleto ou transferência não devem ser tratados como se fossem automaticamente equivalentes em todas as etapas do mecanismo. O caminho do dinheiro, a instituição envolvida e as regras para cada operação podem influenciar o processamento. A empresa precisa confirmar o tratamento aplicável ao seu meio de recebimento, em vez de presumir que todo pagamento será dividido da mesma forma.
Também importa saber quem compra. Uma loja que vende majoritariamente ao consumidor final pode ter prioridades diferentes de uma empresa de tecnologia que atende grandes companhias. Para a segunda, a discussão sobre créditos e regime de IBS e CBS pode afetar propostas e negociações; para ambas, o valor líquido recebido e a conciliação das vendas continuam essenciais.
Esse diagnóstico responde melhor à pergunta “como fica o Simples na reforma tributária?” do que uma regra geral. Mapeie os principais clientes, os canais de pagamento e os prazos de recebimento. Inclua o MEI na conversa quando for o enquadramento do negócio, mas não presuma que o tratamento de um MEI se aplica igualmente a toda microempresa.
O que fazer agora para se preparar sem antecipar conclusões
Em vez de mudar de regime por receio, prepare uma base para decidir quando as regras e os procedimentos aplicáveis à sua operação estiverem claros. A implantação da reforma ocorre por etapas, então prazos e obrigações devem ser conferidos em fontes oficiais e com o contador, especialmente antes de alterar contratos, preços ou sistemas.
- Liste os tipos de venda, os meios de pagamento e os prazos de recebimento mais comuns.
- Separe clientes pessoa física, empresas do Simples e compradores de outros regimes.
- Peça uma simulação comparando a permanência no Simples com a opção regular de IBS e CBS, se aplicável.
- Revise o fluxo de caixa com o valor líquido esperado e os vencimentos das despesas.
- Confira se notas fiscais, relatórios de vendas, recebimentos e extratos permitem conciliar cada operação.
O split payment também torna mais importante identificar diferenças entre vendas registradas e valores efetivamente recebidos. Uma rotina organizada de documentos ajuda o contador a conferir movimentos e orientar a apuração, embora não substitua a análise tributária nem determine qual regime escolher.
Organização financeira ajuda, mas não substitui a decisão tributária
A decisão sobre o Simples Nacional precisa combinar legislação, perfil comercial e capacidade de caixa. O split payment é uma parte dessa análise, não uma resposta pronta sobre qual regime é melhor ou quanto cada empresa vai pagar. Antes de agir, peça uma avaliação baseada nas suas operações e confirme as regras em vigor.
Para reduzir uma tarefa recorrente dessa preparação, a Fenno envia automaticamente os extratos bancários ao contador todo dia 5, nos formatos usados pela contabilidade. Isso facilita o acesso aos registros financeiros para conferência, mas não calcula tributos nem substitui a orientação do profissional sobre IBS, CBS ou enquadramento.