O split payment vai mudar a forma como os tributos sobre consumo são recolhidos: em determinadas operações, parte do pagamento será direcionada ao Fisco, em vez de passar primeiro pela conta da empresa. Para pequenos negócios, a mudança mais importante é planejar o caixa com base no valor que ficará disponível, sem presumir que todo pagamento será dividido de imediato ou da mesma maneira.
O que muda, em resumo
- O recolhimento de IBS e CBS poderá ocorrer junto à liquidação do pagamento da operação.
- O valor recebido pela empresa poderá ser diferente do total pago pelo cliente.
- A divisão depende das regras operacionais, da informação fiscal e do meio de pagamento usado.
- O cronograma geral da reforma não significa que o mecanismo será aplicado de uma vez a todas as empresas.
O que é diferente na reforma tributária
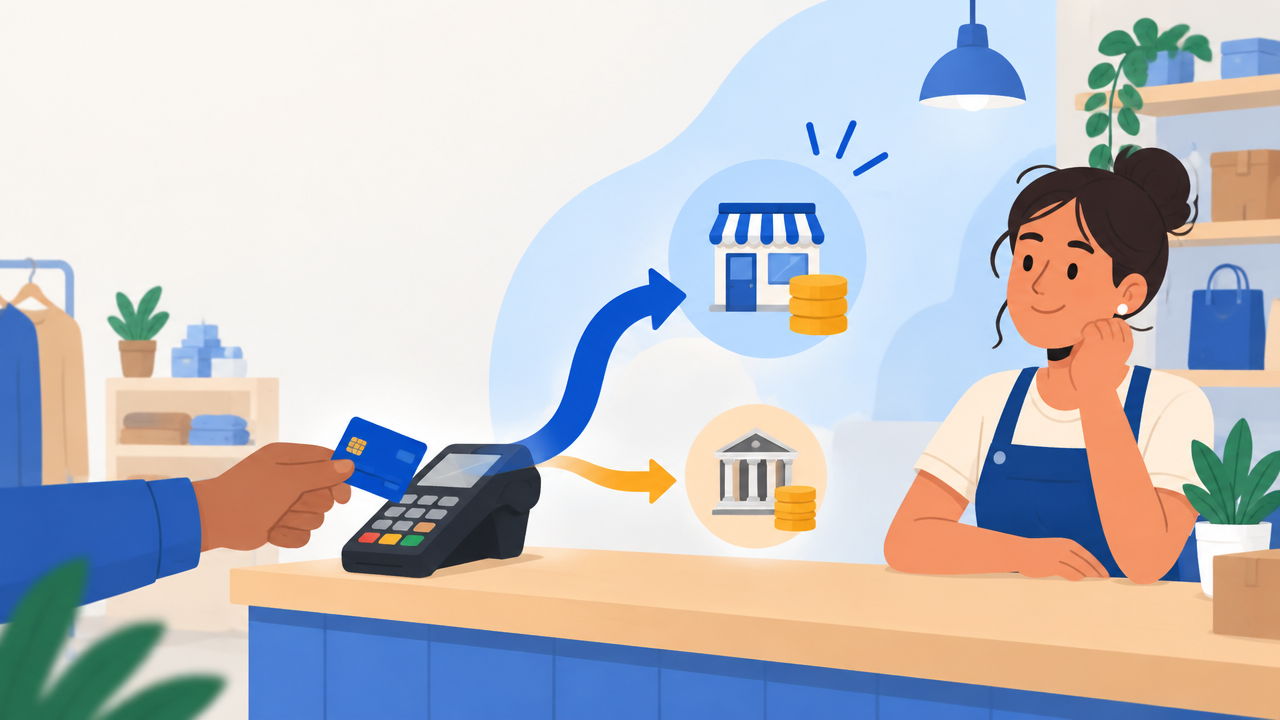
Hoje, em linhas gerais, a empresa recebe pagamentos e recolhe tributos conforme as regras e os prazos aplicáveis ao seu regime. Com o split payment, o recolhimento de IBS e CBS poderá ser feito no momento em que o pagamento da venda ou do serviço é liquidado.
Isso não significa simplesmente criar duas transferências iguais para cada venda. O sistema deverá relacionar os dados da operação e do pagamento para determinar o montante tributário aplicável. A Lei Complementar nº 214/2025 estabeleceu o marco legal do IBS, da CBS e dos mecanismos de recolhimento, sujeito à regulamentação e à implantação operacional.
O conceito central é explicado em mais detalhe quando se discute o que significa pagamento dividido: o tributo deixa de depender exclusivamente de um recolhimento posterior feito pelo fornecedor. A mudança está no caminho do dinheiro, não apenas na apuração contábil.
Como a divisão pode acontecer na prática
O modelo conecta a cobrança da venda às informações fiscais correspondentes. Na liquidação, o valor destinado aos tributos pode ser separado do valor que segue para a empresa. A forma exata depende das regras técnicas, dos dados disponíveis e da modalidade de split payment aplicada.
| Etapa | O que acontece | Ponto de atenção |
|---|---|---|
| Venda | A empresa registra a operação e emite o documento fiscal aplicável. | Os dados precisam corresponder à venda e ao pagamento. |
| Pagamento | O cliente paga por um meio eletrônico participante do arranjo. | Nem todo meio ou situação precisa seguir o mesmo fluxo. |
| Liquidação | O sistema identifica os valores e pode direcionar a parcela tributária. | O negócio deve conciliar o valor bruto com o líquido recebido. |
Em situações nas quais o cálculo exato não estiver disponível naquele instante, a legislação também prevê modalidades com procedimentos próprios. Portanto, não é seguro tratar o mecanismo como uma retenção fixa e igual para todas as vendas. Os detalhes dependem da regulamentação e da implementação dos sistemas envolvidos.
O cronograma da reforma não é uma data única de ativação
A transição dos tributos sobre consumo e a implantação do split payment são temas relacionados, mas não idênticos. A existência de uma fase de adaptação da reforma em 2026 não quer dizer que, desde uma data única, todos os pagamentos de todas as empresas já serão divididos automaticamente.
Para saber quando o mecanismo será aplicado a uma operação específica, é preciso acompanhar os atos de implantação e as orientações dos órgãos responsáveis e dos participantes dos pagamentos. As regras também podem variar conforme o tipo de operação e a modalidade adotada. Por isso, previsões genéricas de início devem ser tratadas com cautela, sobretudo quando não apontam a norma ou o estágio operacional correspondente.
Essa distinção ajuda a entender quando o mecanismo começa a ser implantado sem confundir o calendário da transição tributária com a entrada em funcionamento de cada etapa técnica.
O impacto mais visível para pequenos negócios será no caixa
Se parte do valor da venda for direcionada ao recolhimento tributário na liquidação, a empresa poderá receber menos dinheiro disponível do que o total cobrado do cliente. Isso altera a leitura do fluxo de caixa, mesmo que a venda e a receita continuem registradas pelo valor correto conforme as regras contábeis e fiscais.
Considere uma pequena prestadora de serviços que recebe por cartão. Ela não deve planejar pagamentos de aluguel, fornecedores ou folha contando automaticamente com o valor bruto das vendas. Precisará comparar vendas, taxas, tributos recolhidos e créditos ou ajustes aplicáveis, usando relatórios conciliáveis com a contabilidade.
O split payment não elimina a necessidade de controle financeiro. Pelo contrário, torna importante distinguir valor bruto da operação, valor líquido recebido e parcela destinada a tributos. Uma rotina de conferência ajuda a identificar diferenças antes que virem problemas de fechamento.
Pix, cartão, Simples Nacional e MEI exigem atenção às regras aplicáveis
O meio de pagamento, por si só, não responde a todas as dúvidas. O uso do Pix ou do cartão não permite concluir automaticamente como cada venda será tratada: a aplicação depende das regras do mecanismo, da identificação da operação e dos sistemas participantes. A mesma cautela vale para empresas do Simples Nacional e para o MEI, cujas obrigações e tratamentos precisam ser avaliados conforme a regulamentação aplicável.
Em outras palavras, não é prudente presumir que todo MEI terá o mesmo fluxo de uma empresa de outro regime, nem que todos os pagamentos via Pix terão divisão imediata. O negócio deve verificar como as regras afetam suas operações concretas com seu contador, em vez de tomar decisões a partir de explicações genéricas sobre uma modalidade de pagamento.
Como preparar a empresa sem antecipar conclusões
Pequenas empresas podem começar organizando informações e processos antes de qualquer mudança operacional no seu caso. O objetivo é facilitar a conciliação e evitar que o dinheiro recebido seja confundido com o valor total faturado.
- Revise se notas fiscais, vendas e recebimentos podem ser conciliados por operação.
- Separe nos controles o valor bruto, taxas, tributos e valor líquido creditado.
- Pergunte ao contador quais mudanças podem afetar seu regime e suas vendas.
- Acompanhe comunicados oficiais e instruções do banco, adquirente ou provedor de pagamento.
- Atualize as projeções de caixa quando houver regras operacionais confirmadas para sua atividade.
Também vale combinar como os dados chegarão à contabilidade. A Fenno, por exemplo, automatiza o envio de extratos bancários ao contador em formatos como PDF, Excel, CSV e OFX. Ela não calcula o IBS ou a CBS nem substitui a conciliação fiscal, mas pode reduzir o trabalho de localizar e encaminhar extratos que ajudam o profissional a conferir os movimentos da empresa.
A mudança pede informação confiável, não alarme
O split payment pode alterar o momento e o percurso do recolhimento de tributos sobre consumo, com reflexos no dinheiro disponível e na conciliação financeira. Mas seus efeitos concretos dependem das regras aplicáveis à operação e da implantação do sistema, não apenas do anúncio geral da reforma.
Para uma pequena empresa, a preparação mais útil é manter vendas, documentos fiscais e extratos organizados, conversar com o contador e revisar o fluxo de caixa quando houver orientações específicas. Assim, o negócio se adapta com base em valores e procedimentos confirmados, sem confundir previsão, teste e obrigação efetiva.