Analisar a DRE ajuda você a entender de onde vem o resultado da empresa e quais custos ou despesas merecem atenção. Com uma comparação consistente entre períodos e ferramentas que organizam os dados, fica mais fácil transformar o relatório em decisões, sem depender de conferências manuais a cada linha.
O que você precisa observar na análise da DRE
- Compare períodos equivalentes para identificar mudanças que realmente importam.
- Observe margens e a participação de custos e despesas na receita líquida.
- Investigue variações relevantes antes de concluir que houve melhora ou piora.
- Use ferramentas para preparar informações recorrentes e reserve a revisão humana para divergências e decisões.
A DRE mostra o resultado do período, não o saldo em caixa
A Demonstração do Resultado do Exercício organiza receitas, custos e despesas para mostrar como a empresa chegou a lucro ou prejuízo em determinado período. A legislação societária descreve linhas como receita, deduções, custos, despesas e resultado líquido, além de considerar receitas e gastos do período mesmo quando não houve recebimento ou pagamento em dinheiro. Esse critério é chamado de regime de competência.
Por isso, um resultado positivo não garante que há dinheiro disponível para pagar as contas hoje. Para entender a liquidez, analise também o fluxo de caixa. O balanço patrimonial, por sua vez, mostra ativos, obrigações e patrimônio em uma data específica. A estrutura prevista no artigo 187 da Lei nº 6.404 ajuda a entender as principais linhas que compõem a DRE.
Esse é o ponto de partida para compreender o que é a DRE, como funciona e por que ela importa: o relatório explica o desempenho ao longo do tempo, mas não substitui as outras demonstrações financeiras nem a análise do caixa.
Compare períodos antes de interpretar uma variação
Uma DRE isolada mostra um resultado, mas a comparação revela tendências. Coloque lado a lado meses equivalentes, trimestres ou anos e confirme se os períodos têm critérios contábeis consistentes. Ao comparar janeiro com dezembro, por exemplo, considere sazonalidade, reajustes e eventos que ocorreram apenas uma vez.
Dois métodos simples ajudam a organizar a leitura:
- Análise horizontal: compara o valor de cada linha entre períodos. Uma alta nas despesas administrativas pode indicar um gasto novo ou uma mudança de classificação.
- Análise vertical: calcula quanto cada linha representa da receita líquida. Assim, você percebe se os custos estão consumindo uma parcela maior das vendas.
Considere uma empresa de serviços cuja receita líquida se manteve estável, mas cujas despesas com terceiros subiram de um mês para o outro. A comparação aponta onde investigar; contratos, volume de entregas e lançamentos contábeis ajudam a explicar a causa. A DRE contábil e a gerencial podem servir a objetivos diferentes: a primeira segue os critérios contábeis aplicáveis, enquanto a visão gerencial pode agrupar informações para apoiar decisões internas.
Use margens para entender onde o resultado se forma
O lucro líquido responde se houve lucro ou prejuízo, mas as margens mostram em quais etapas o resultado se estreita. Para acompanhar mudanças, calcule cada margem usando a receita líquida como base e compare o indicador ao longo do tempo.
| Indicador | Cálculo simplificado | O que ajuda a observar |
|---|---|---|
| Margem bruta | Lucro bruto ÷ receita líquida | Quanto resta após os custos diretamente ligados às vendas ou aos serviços. |
| Margem operacional | Resultado operacional ÷ receita líquida | O peso das despesas operacionais sobre o resultado da atividade. |
| Margem líquida | Lucro líquido ÷ receita líquida | Quanto sobra no resultado final para cada real de receita líquida. |
Imagine, apenas como exemplo, uma receita líquida de R$ 100 mil, lucro bruto de R$ 44 mil e lucro líquido de R$ 8 mil. As margens bruta e líquida seriam 44% e 8%. Se a margem bruta permanecer igual, mas a líquida cair, vale verificar despesas operacionais, resultado financeiro e impostos antes de decidir onde agir.
Investigue as variações antes de mudar preços ou cortar gastos
Uma linha que aumentou não aponta automaticamente um problema. O gasto pode acompanhar um aumento nas vendas, refletir uma despesa excepcional ou resultar de classificação incorreta. Antes de alterar preços ou reduzir custos, procure a explicação nos documentos e nos lançamentos que formam o número.
- Localize a linha cuja variação mais afeta a margem ou o lucro.
- Confira se os valores pertencem ao mesmo período e seguem o mesmo critério.
- Abra os registros de origem, como notas, contratos ou lançamentos, quando houver dúvida.
- Separe uma ocorrência pontual de uma tendência que se repete.
- Defina uma ação e acompanhe o efeito na DRE seguinte.
Essa conferência também ajuda a responder se o relatório está consistente. Se uma mudança grande não tiver explicação clara, verifique lançamentos faltantes, duplicados, classificação das contas e competência dos registros. O contador ou responsável pela contabilidade deve avaliar ajustes técnicos e o tratamento adequado.
Escolha ferramentas que reduzam o trabalho de preparação
A ferramenta mais útil é aquela que facilita manter categorias consistentes e rastrear os dados até sua origem. Uma planilha pode funcionar quando há poucos lançamentos e alguém atualiza os dados com disciplina. Com mais contas, documentos e responsáveis, um sistema financeiro ou contábil pode reduzir consolidações repetidas e centralizar informações para revisão.
Antes de escolher, avalie se a ferramenta permite organizar períodos, separar categorias, exportar ou consultar os dados de origem e identificar alterações. Também defina quem pode incluir ou aprovar informações. A automação deve deixar rastros compreensíveis e sinalizar exceções, não esconder dúvidas atrás de um total consolidado.
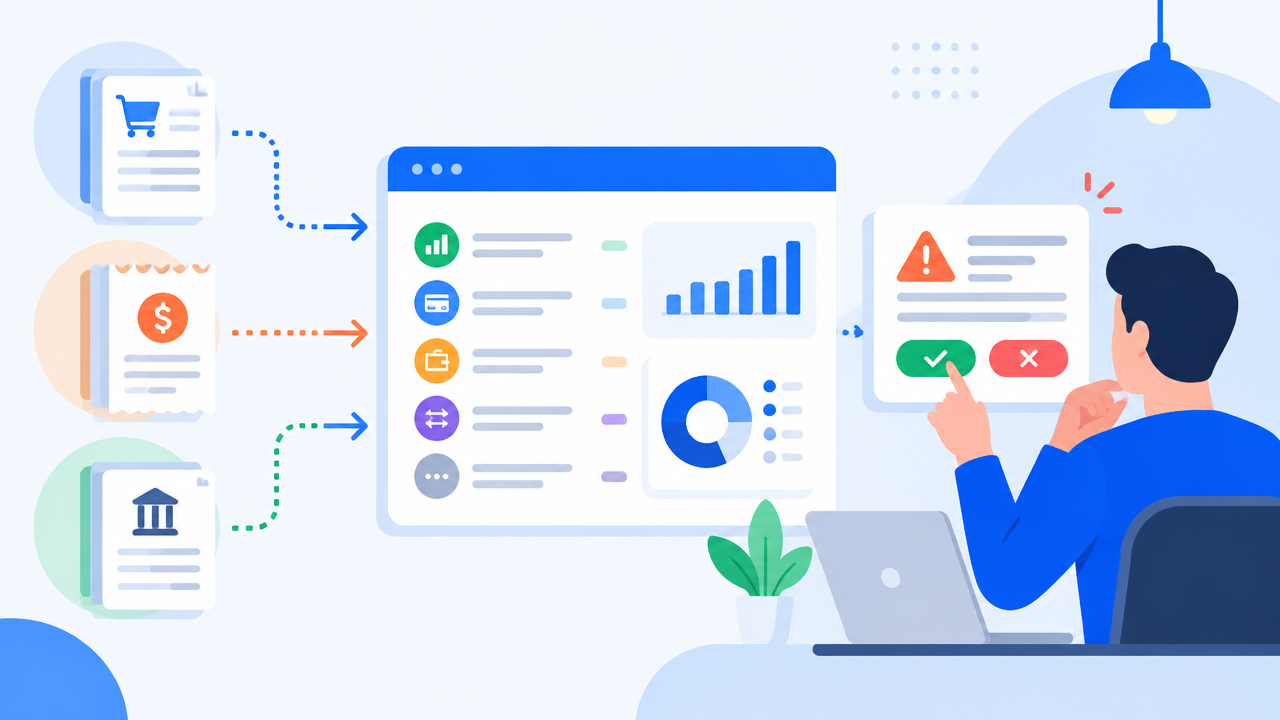
Na rotina, tarefas repetidas de organização e consolidação são candidatas à automação, enquanto a análise de uma margem fora do padrão continua exigindo contexto. A Fenno trabalha com automação financeira e contábil para organizar informações e executar rotinas definidas por regras. Isso pode ajudar empresas, contadores e BPOs a dedicar menos tempo à preparação manual, mantendo a revisão humana onde há exceções e decisões.
Transforme a leitura da DRE em uma rotina de gestão
Uma análise útil termina com uma pergunta concreta: o que mudou, por que mudou e quem precisa agir? Registre as principais variações, a hipótese que explica cada uma e o próximo passo. Na revisão seguinte, confira se a ação teve o efeito esperado e se o problema voltou a aparecer.
Com um calendário fixo, categorias estáveis e dados organizados, você evita reconstruir o relatório a cada conversa de gestão. A tecnologia pode cuidar das etapas repetitivas conforme as regras definidas; sua atenção fica nas explicações, nos riscos e nas escolhas que dependem do conhecimento do negócio.