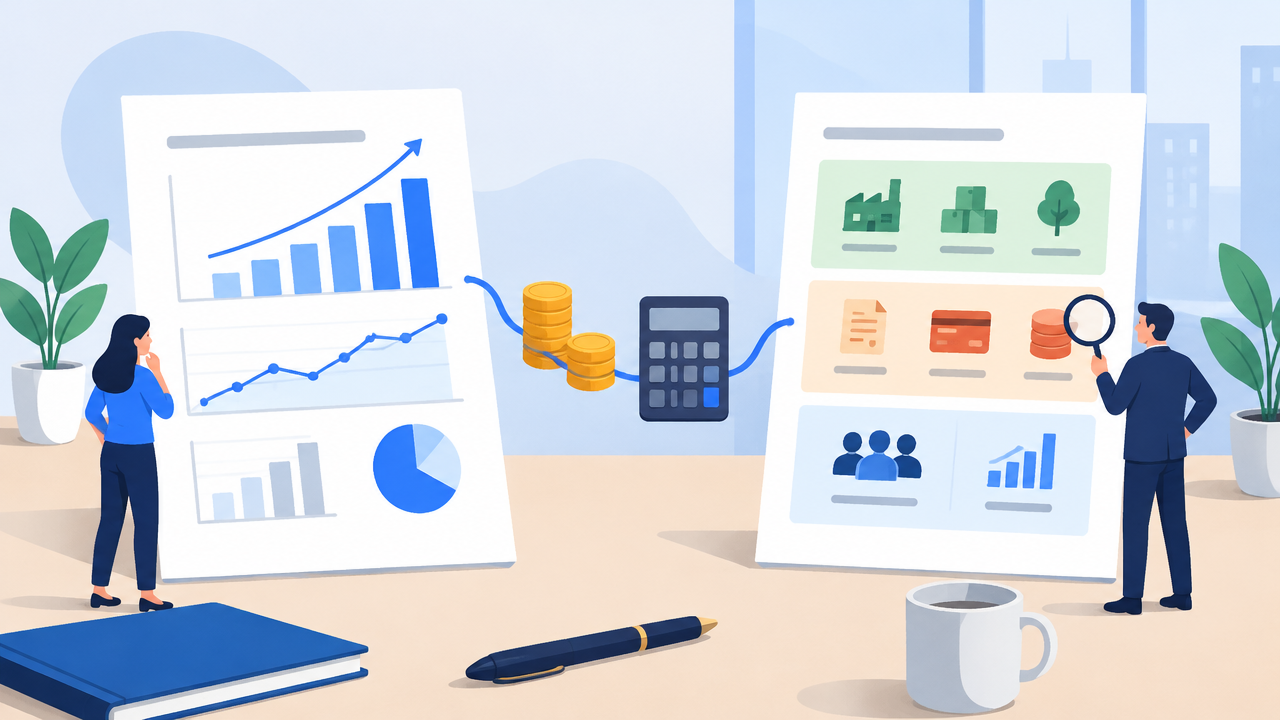
A DRE e o balanço patrimonial mostram partes diferentes da situação de uma empresa: uma resume o resultado de um período; o outro registra a posição patrimonial em uma data. Lidos em conjunto, ajudam você a entender não só se o negócio teve lucro, mas também como esse resultado se relaciona com seus bens, obrigações e patrimônio.
Essa leitura interessa a empresários, contadores e profissionais de BPO que precisam transformar registros contábeis em decisões. O ponto principal é cruzar os relatórios com cuidado: lucro não significa, por si só, dinheiro disponível no caixa.
Em resumo, o que cada relatório mostra
- DRE: apresenta receitas, custos, despesas e resultado ao longo de um período, como um mês ou um ano.
- Balanço patrimonial: mostra ativos, passivos e patrimônio líquido em uma data específica.
- Relação entre eles: o resultado apurado na DRE pode afetar o patrimônio líquido, mas não corresponde automaticamente ao saldo de caixa.
- Para analisar: compare períodos e datas compatíveis, investigue variações e confira os registros que sustentam cada saldo.
DRE e balanço patrimonial respondem a perguntas diferentes
A DRE responde: “como a empresa se saiu durante este período?”. O balanço responde: “qual era sua posição patrimonial nesta data?”. Um acompanha o desempenho ao longo do tempo; o outro representa uma posição em um momento determinado.
| Relatório | O que revela | Exemplos de informações | Limite da leitura isolada |
|---|---|---|---|
| DRE | Resultado de um período | Receitas, custos, despesas e lucro ou prejuízo | Não mostra, por si só, quanto há disponível no banco |
| Balanço patrimonial | Posição em uma data | Caixa, contas a receber, estoques, dívidas e patrimônio líquido | Não explica sozinho o que gerou o resultado do período |
A DRE segue a lógica de apurar receitas e despesas do período conforme os critérios contábeis aplicáveis, não apenas o momento em que o dinheiro entrou ou saiu. Já o balanço reúne contas patrimoniais, como ativos, obrigações e patrimônio líquido. O pronunciamento do CPC sobre demonstrações trata da apresentação das demonstrações como informações que se complementam para apoiar a análise da entidade.
Essa distinção também ajuda a entender o papel da DRE na contabilidade: ela organiza a formação do resultado, enquanto o balanço evidencia a posição financeira e patrimonial. Para compreender as linhas do relatório, é útil conhecer sua estrutura, da receita líquida até o resultado final.
Como o resultado da DRE se conecta ao patrimônio
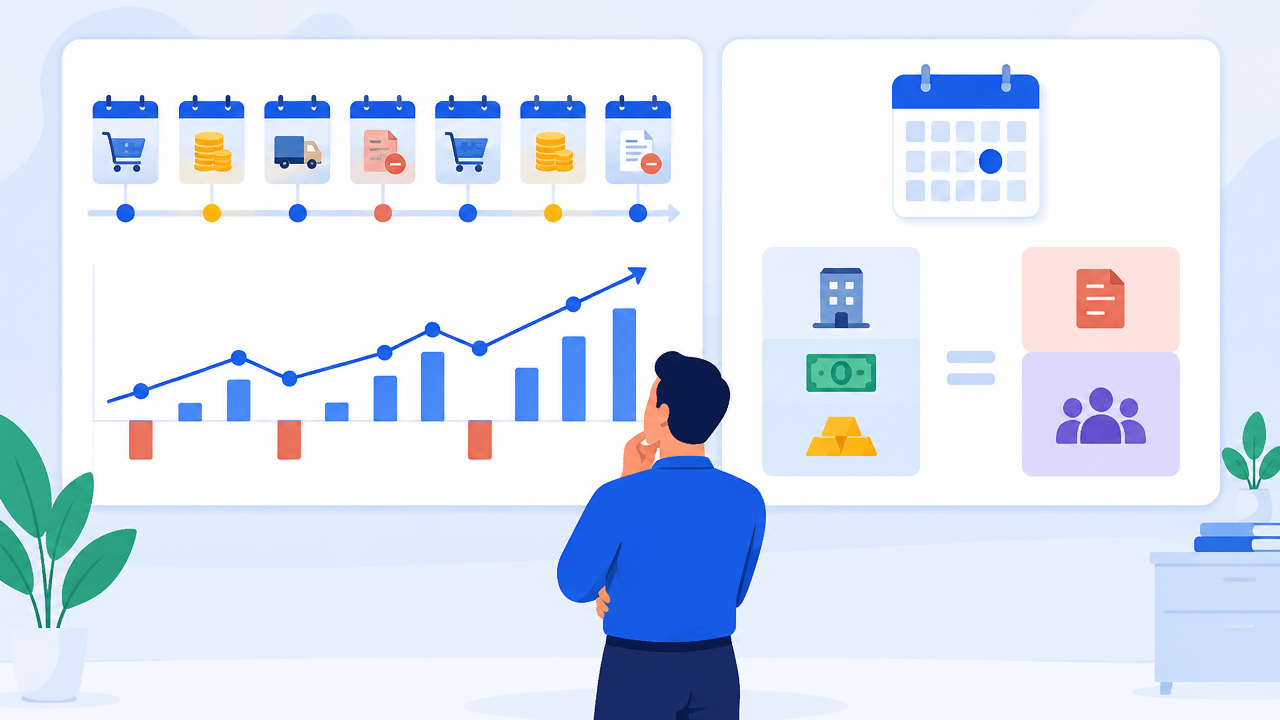
O lucro ou prejuízo apurado na DRE pode alterar o patrimônio líquido, mas essa ligação não significa que a DRE seja uma parte do balanço. São relatórios diferentes, relacionados por registros contábeis e pela destinação do resultado, que pode envolver lucros retidos, compensação de prejuízos ou distribuição aos sócios, conforme o caso.
Imagine que uma empresa apure lucro no ano. Esse valor não precisa permanecer inteiro no caixa: pode estar relacionado a vendas ainda não recebidas, compra de estoque, pagamento de dívidas ou outros movimentos. Após o encerramento contábil, o resultado é destinado conforme os registros e as decisões aplicáveis, e isso se reflete nas contas do patrimônio líquido.
Portanto, à pergunta “a DRE entra no balanço patrimonial?”, a resposta mais precisa é: não como o mesmo relatório ou como um bloco de receitas e despesas. O resultado apurado pode repercutir no patrimônio líquido, mas o saldo final depende também de outras movimentações, como aportes, distribuições e ajustes.
Um exemplo mostra por que lucro não é o mesmo que caixa
Considere uma empresa fictícia que reconhece R$ 100 mil em receitas líquidas no mês, tem R$ 55 mil em custos e R$ 30 mil em despesas. A DRE indicaria R$ 15 mil de resultado antes de outros itens que ainda precisassem ser considerados. Esse número resume o desempenho contábil daquele período, não o dinheiro disponível na conta bancária.
Se parte das vendas foi feita a prazo, a receita pode aparecer no resultado antes do recebimento. No balanço, o valor ainda não recebido pode estar registrado em contas a receber. Se a empresa pagou fornecedores, comprou equipamentos ou quitou parcelas de empréstimo, os saldos patrimoniais também podem mudar, sem que esses movimentos tenham o mesmo efeito na DRE.
Por isso, uma leitura conjunta pode revelar situações que um número isolado esconde:
- Lucro na DRE e caixa apertado podem indicar vendas a prazo ou aumento de valores a receber.
- Estoque maior no balanço pode ajudar a explicar por que o dinheiro ficou comprometido, embora o impacto no resultado dependa do reconhecimento do custo.
- Uma dívida elevada no balanço pode exigir atenção mesmo em um período lucrativo.
- Uma despesa sem saída de caixa no mesmo momento, como certas apropriações contábeis, pode reduzir o resultado sem reduzir o banco naquela data.
Esses exemplos são ilustrativos. A classificação e o tratamento de cada operação dependem dos documentos, do contexto e das normas contábeis aplicáveis.
Como analisar os dois relatórios sem tirar conclusões apressadas
Comece garantindo que os períodos e as datas sejam comparáveis. Uma DRE de janeiro a março deve ser analisada junto a balanços que permitam observar a posição no início e no fim desse intervalo, considerando também as demais demonstrações e informações disponíveis.
- Confira a consistência dos dados. Verifique se os lançamentos estão completos e se os saldos foram conciliados com documentos e registros.
- Observe o resultado por composição. Veja quais receitas, custos e despesas explicam o lucro ou prejuízo. O valor final sozinho não mostra a causa.
- Acompanhe as mudanças patrimoniais. Compare caixa, contas a receber, estoque, fornecedores e empréstimos entre as datas.
- Investigue diferenças relevantes. Pergunte o que mudou, quando ocorreu e qual documento ou lançamento explica a variação.
- Separe resultado de liquidez. Para entender entradas e saídas de dinheiro, considere também o fluxo de caixa; DRE e balanço não substituem essa análise.
Essa rotina deixa a análise mais útil para decisões como rever prazos de cobrança, planejar pagamentos ou avaliar custos. Também permite localizar pendências sem tratar cada variação como um problema: algumas decorrem do funcionamento normal da operação; outras pedem correção ou investigação.
O que pode ser automatizado e onde entra a revisão humana
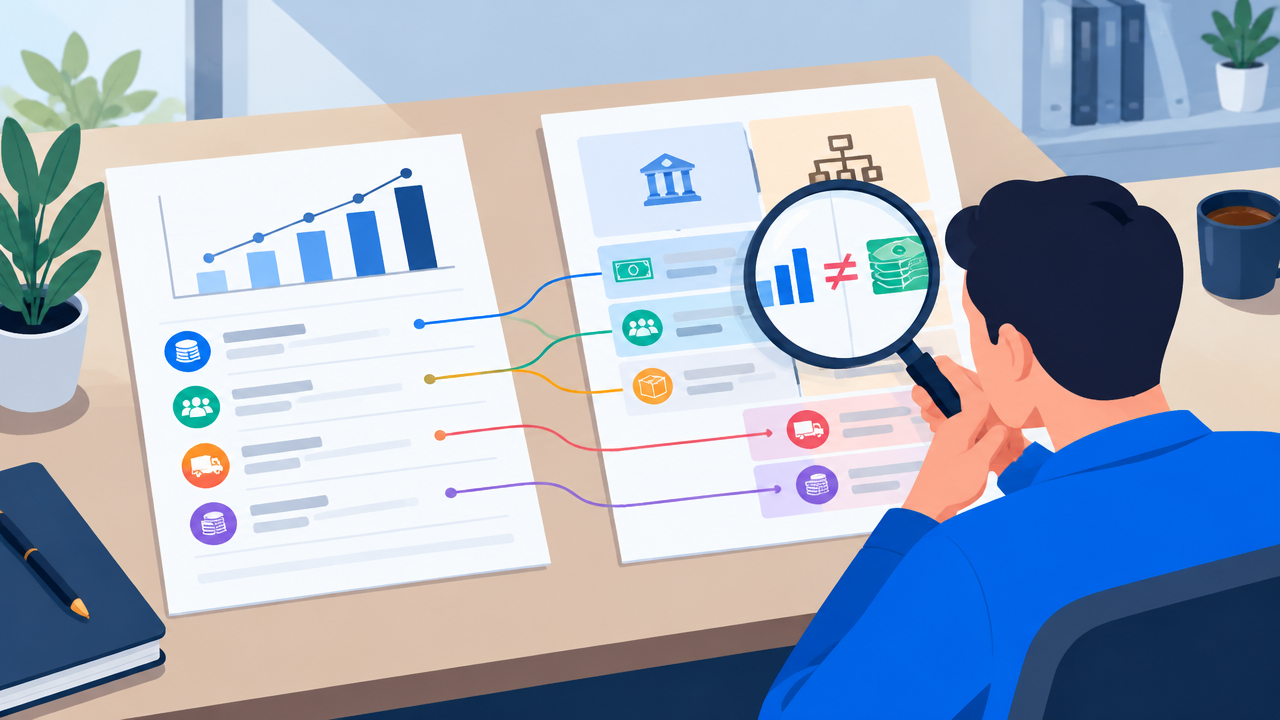
Preparar os relatórios exige reunir documentos, organizar lançamentos, acompanhar pendências e conferir informações recorrentes. Regras bem definidas e automação financeira podem reduzir etapas manuais dessa rotina, deixando dados mais organizados para a análise. Na Fenno, a proposta é cuidar de tarefas repetitivas e organizar informações para que empresas e profissionais concentrem atenção no que exige decisão.
A automação não substitui a validação contábil nem resolve, sozinha, divergências de classificação ou documentos incompletos. Você define critérios e acompanha exceções: um lançamento sem comprovante, uma diferença de conciliação ou uma variação fora do padrão merece análise humana antes de virar conclusão.
Em resumo, a DRE ajuda a entender como o resultado foi formado; o balanço mostra a posição patrimonial na data de corte. Cruzar os dois, conferir a origem dos saldos e considerar o fluxo de caixa dá uma visão mais completa do negócio, com menos dependência de conferências repetidas e mais tempo para agir sobre o que realmente importa.