Declarar pró-labore no eSocial não é só uma etapa da folha, é o que liga a remuneração do sócio à apuração correta de INSS, imposto de renda e obrigações acessórias. Para quem administra empresa e recebe pela atuação no negócio, entender essa rotina evita erros que parecem pequenos, mas podem gerar divergência fiscal, retrabalho com o contador e dificuldade até para comprovar renda.
Na prática, a empresa precisa tratar o valor pago ao sócio com o mesmo cuidado dado a qualquer informação sensível da folha. Isso inclui definir a retirada corretamente, registrar o pagamento no sistema e manter documentos coerentes com o que será informado ao eSocial e à declaração anual.
O que você precisa saber antes de lançar o pró-labore
- Pró-labore não é distribuição de lucros: ele remunera o trabalho do sócio ou administrador.
- A informação passa pela folha: em geral, a remuneração e o pagamento aparecem nos eventos próprios do eSocial.
- Declaração simples não substitui tudo: para banco ou financiamento, a instituição pode pedir DECORE, informe de rendimentos ou comprovantes adicionais.
- IR e INSS exigem consistência: o que foi pago, retido e declarado precisa conversar entre si.
- Organização mensal reduz risco: recibo, extrato, folha e envio ao contador devem andar juntos.
Quando o pró-labore entra no eSocial
Se há remuneração ao sócio pelo trabalho na empresa, esse valor precisa ser tratado como verba de natureza trabalhista e previdenciária dentro da rotina da folha. O eSocial é justamente o ambiente que reúne essas informações e, segundo o manual web geral do eSocial, os dados enviados têm caráter declaratório e servem de base para a cobrança de tributos e encargos quando cabíveis.
Na prática, isso significa que não basta pagar e guardar um comprovante. O valor precisa estar parametrizado do jeito certo no sistema de folha, com rubrica adequada e vínculo correto, para que a apuração do INSS e das demais obrigações ocorra sem distorções. É aqui que muita empresa percebe que entender o que é pró-labore e por que ele existe ajuda a não misturar remuneração por trabalho com retirada de lucros.
Também vale um ponto importante: o eSocial não é um documento isolado, mas parte de um fluxo. Se o cadastro, a folha e o pagamento foram feitos de forma improvisada, a declaração fica frágil. Por isso, o ideal é alinhar valor, periodicidade e forma de pagamento com o contador antes do fechamento do mês.
Quais eventos do eSocial costumam refletir o pró-labore
Em termos operacionais, o pró-labore costuma aparecer na etapa de remuneração e na etapa de pagamento. O portal do eSocial descreve o evento S-1210, de pagamentos de rendimentos do trabalho como a informação dos pagamentos feitos a trabalhadores, com ou sem vínculo empregatício, e o manual também indica prazo de envio até o dia 15 do mês seguinte à referência.
Antes disso, a remuneração precisa estar demonstrada na folha. É por isso que, na linguagem do escritório contábil, você vai ouvir falar no S-1200 e no S-1210 como peças que precisam bater entre si. Um mostra a remuneração apurada, o outro registra o pagamento efetivo. Quando o valor do sócio foi combinado de um jeito, pago de outro e lançado de um terceiro, o problema aparece aqui.
Na rotina real, a melhor saída não é decorar códigos, mas garantir que o sistema esteja configurado corretamente. Se a sua empresa ainda está definindo valor mensal, periodicidade ou enquadramento, faz sentido revisar primeiro como calcular uma retirada razoável e só depois formalizar o lançamento na folha.
Declaração, recibo e DECORE: qual documento serve para cada situação?
Esses três itens se relacionam, mas não são a mesma coisa. A declaração simples costuma ser usada para informar que determinado sócio recebe um valor mensal a título de pró-labore. Já o recibo comprova uma retirada específica. A DECORE, por sua vez, é um documento contábil mais robusto, emitido por profissional habilitado, normalmente exigido em situações formais de comprovação de renda.
| Documento | Para que serve | Quando costuma ser pedido |
|---|---|---|
| Declaração de pró-labore | Informar a existência e o valor da remuneração | Cadastros, locação, processos internos |
| Recibo de retirada | Comprovar um pagamento específico | Arquivo contábil, conferência e suporte documental |
| DECORE | Comprovar renda com base contábil formal | Financiamento, crédito, análise bancária |
Essa distinção evita dois erros comuns: acreditar que um recibo resolve qualquer comprovação e imaginar que uma declaração simples substitui uma DECORE. Se a demanda é bancária, o mais prudente é confirmar antes qual documento a instituição aceita. E, se você ainda não padronizou sua documentação, vale criar um modelo de recibo e um fluxo de aprovação com o contador.
Como declarar o pró-labore na prática, sem criar inconsistência
O processo fica mais seguro quando segue uma ordem simples: definir o valor, lançar na folha, apurar encargos, pagar e guardar evidências. Parece básico, mas é exatamente a falta dessa sequência que gera boa parte dos ajustes de última hora.
- Defina o valor mensal do sócio que atua na empresa.
- Parametrize a rubrica correta no sistema de folha.
- Apure INSS e, quando houver, imposto de renda retido.
- Registre o pagamento na data efetiva.
- Guarde recibo, comprovante bancário e memória de cálculo.
- Revise o fechamento com o contador antes da transmissão.
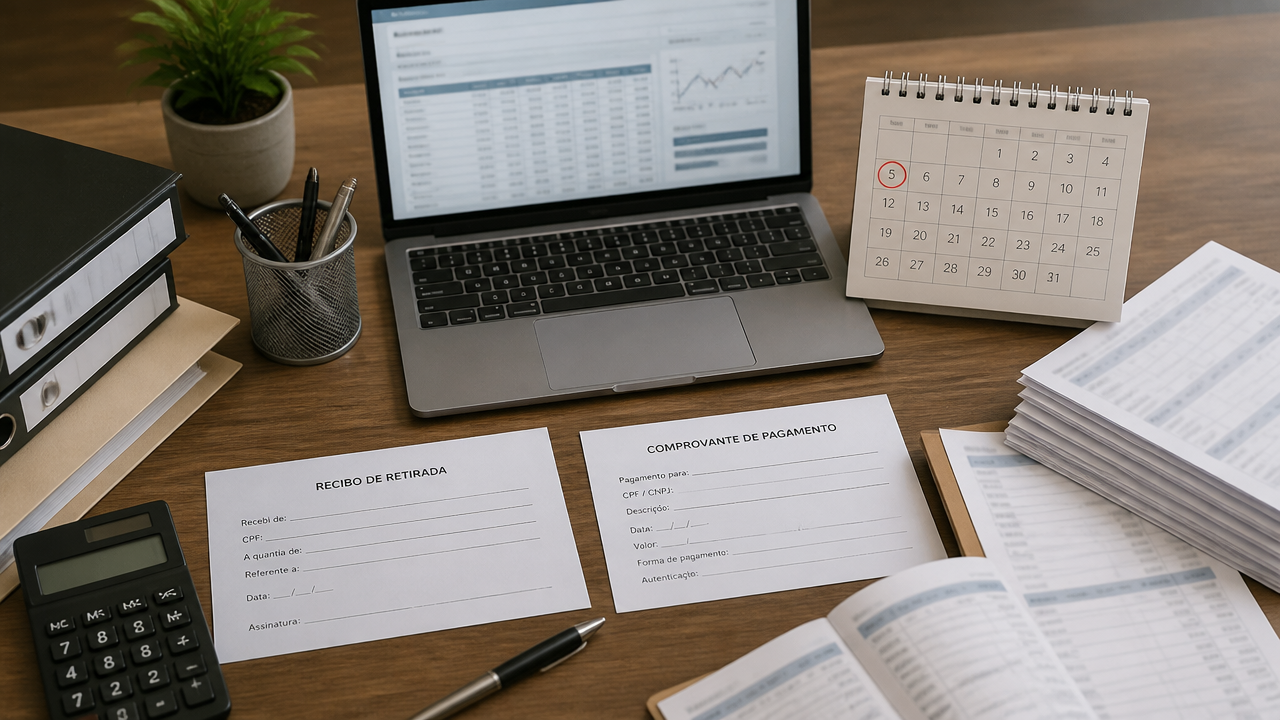
Esse cuidado faz ainda mais diferença quando a empresa também precisa manter extratos bancários organizados. Como o pagamento do pró-labore passa pelo financeiro, o contador consegue validar melhor a coerência entre folha, lançamentos e movimentação da conta quando recebe os documentos em dia. É nesse ponto que a Fenno ajuda, porque automatiza o envio mensal de extratos em formatos usados pela contabilidade e reduz a chance de o fechamento acontecer com informação faltando.
Como o pró-labore aparece no imposto de renda da pessoa física
Para a Receita Federal, o pró-labore é rendimento do trabalho. No manual de rendimentos do trabalho do Meu Imposto de Renda, o pró-labore aparece expressamente entre os valores que devem ser informados nessa categoria. Em outras palavras, não é uma verba neutra, nem deve ser confundida com lucro distribuído.
Isso tem efeito prático em duas frentes. A primeira é a retenção mensal, quando aplicável. A segunda é a declaração anual da pessoa física, que precisa refletir os rendimentos informados pela fonte pagadora. Se a empresa pagou informalmente, sem registro adequado, o sócio pode ter dificuldade para preencher a declaração e para comprovar renda depois.
Também por isso a discussão sobre INSS, tributação e regras do Simples Nacional não é separada do tema. O valor do pró-labore impacta a parte previdenciária e influencia a consistência do conjunto todo. Para MEI, por exemplo, a lógica é diferente e exige cuidado específico antes de simplesmente copiar a rotina de uma limitada.
Quem emite a declaração e quais dados não podem faltar
A declaração costuma ser emitida pela empresa, com apoio do contador quando necessário. O importante é que ela não seja um papel genérico sem lastro documental. O texto precisa refletir o que realmente foi definido e pago.
- nome empresarial e CNPJ
- nome completo do sócio ou administrador
- CPF e, se útil, RG
- função exercida na empresa
- valor mensal do pró-labore
- mês ou período de referência
- local, data e assinatura do responsável
Se a empresa ainda está estruturando esse processo, vale alinhar também quem autoriza a retirada mensal do sócio, como os recibos serão guardados e qual documento será usado quando houver pedido de comprovação de renda. Essa organização evita versões diferentes do mesmo pagamento circulando entre financeiro, contabilidade e sócios.
Erros comuns que levam a retrabalho com o contador
O erro mais comum é tratar pró-labore como transferência bancária qualquer. Quando isso acontece, o financeiro paga, mas a contabilidade não tem base suficiente para fechar a folha e transmitir corretamente. A partir daí surgem divergências em recibo, eSocial, encargos e imposto de renda.
Outros deslizes frequentes incluem mudar o valor todo mês sem critério, não emitir comprovante de retirada, misturar pagamento de trabalho com distribuição de lucros e esquecer de enviar extratos ao contador no prazo. Em empresas pequenas, o gargalo não costuma ser falta de regra, mas falta de rotina.
Se você quer evitar esse ciclo, o melhor caminho é simples: formalize o valor, documente as retiradas e automatize o que for repetitivo. A empresa que organiza o pró-labore todo mês reduz dúvidas fiscais e ainda ganha agilidade para crédito, auditoria e fechamento contábil.