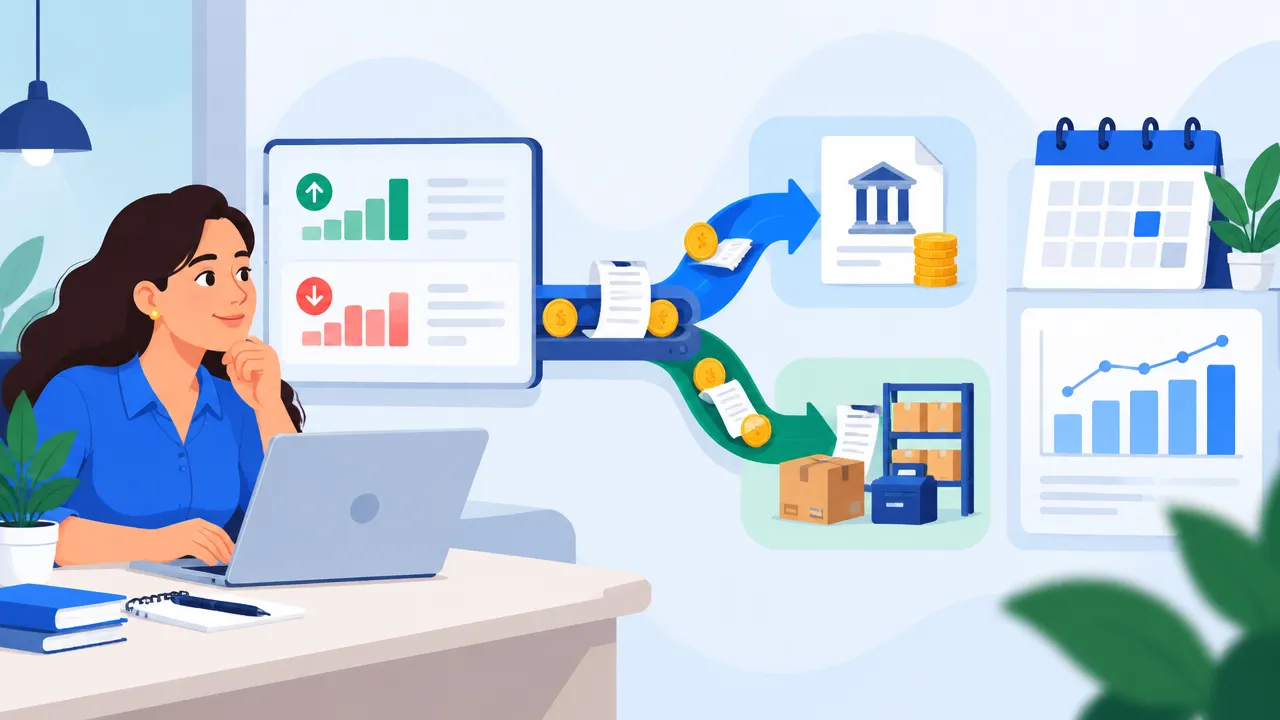
Preparar o fluxo de caixa para o split payment significa projetar quanto da venda deve chegar à empresa e em que data, considerando a possível separação de IBS e CBS na liquidação do pagamento. Para empresários, contadores e equipes de BPO financeiro, o passo mais útil agora é revisar as previsões de recebimento e testar cenários sem tratar regras ainda em implementação como se já valessem para todas as operações.
O objetivo não é prever cada detalhe antes da hora. É identificar onde o caixa pode ficar mais apertado, organizar os dados e deixar a equipe pronta para ajustar o plano quando as regras e os sistemas aplicáveis estiverem definidos.
Os pontos principais para preparar o caixa
- Projete recebimentos líquidos nas datas de liquidação, não apenas o valor total faturado.
- Nas vendas parceladas, modele a possível segregação proporcional em cada parcela.
- Separe cenários e premissas: o valor efetivo depende das regras aplicáveis à operação.
- Concilie nota fiscal, pagamento e valor recebido para encontrar diferenças e exceções.
- Acompanhe o cronograma oficial: testes técnicos não significam que todas as vendas já estejam sujeitas ao mecanismo.
O que pode mudar no fluxo de caixa?
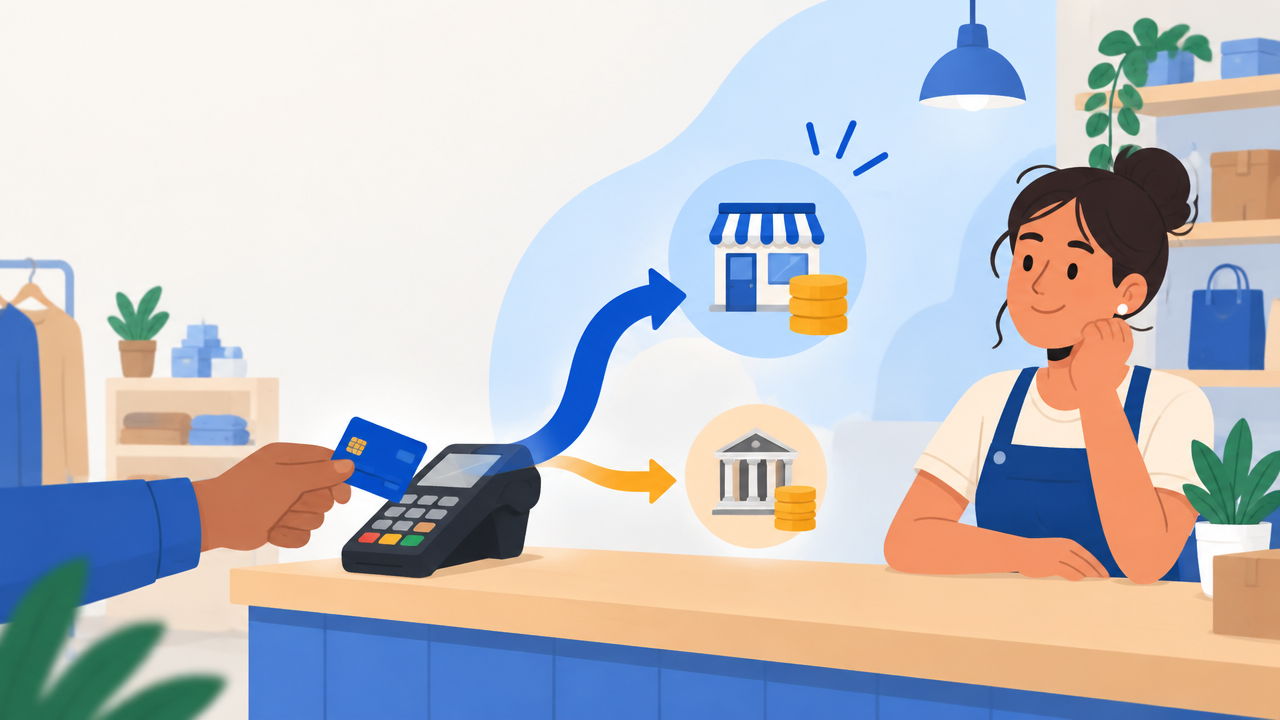
Quando o mecanismo se aplicar, parte do IBS e da CBS poderá ser separada na liquidação financeira da operação, antes de o saldo ser disponibilizado ao fornecedor. Na prática, a empresa deve considerar o valor líquido esperado no caixa, e não presumir que todo o valor da venda ficará disponível para pagar despesas.
Isso afeta principalmente o momento em que o dinheiro fica disponível. Se a empresa costuma usar o intervalo entre o recebimento e o vencimento dos tributos para financiar estoque, fornecedores ou despesas recorrentes, essa folga pode mudar nas operações alcançadas pelo split payment. O impacto concreto depende do perfil das vendas, dos prazos de recebimento, dos créditos e das regras aplicáveis.
O mecanismo é uma modalidade de recolhimento de IBS e CBS prevista na reforma tributária, não uma regra que permite concluir que todo valor de imposto de toda venda será automaticamente retido em qualquer situação. A lei complementar da reforma tributária também prevê outras formas de extinção dos débitos e mantém a responsabilidade do contribuinte por eventual saldo a recolher.
Como projetar vendas parceladas?
Em vendas parceladas, o planejamento precisa acompanhar as datas de liquidação. A legislação prevê que, quando o fornecedor parcela o pagamento, a segregação e o recolhimento relacionados ao split ocorram proporcionalmente na liquidação de cada parcela. Antecipar recebíveis não altera, por si só, essa regra, conforme o artigo 34 da legislação atualizada do IBS e da CBS.
Considere este exemplo apenas para organizar uma projeção: uma empresa vende R$ 12 mil em três parcelas de R$ 4 mil e estima, para fins de simulação, R$ 1.200 de valor a segregar no total. O modelo distribuiria R$ 400 por liquidação, deixando R$ 3.600 de cada parcela antes de taxas, ajustes ou outros descontos. Esses valores são hipotéticos, não representam alíquota nem cálculo tributário.
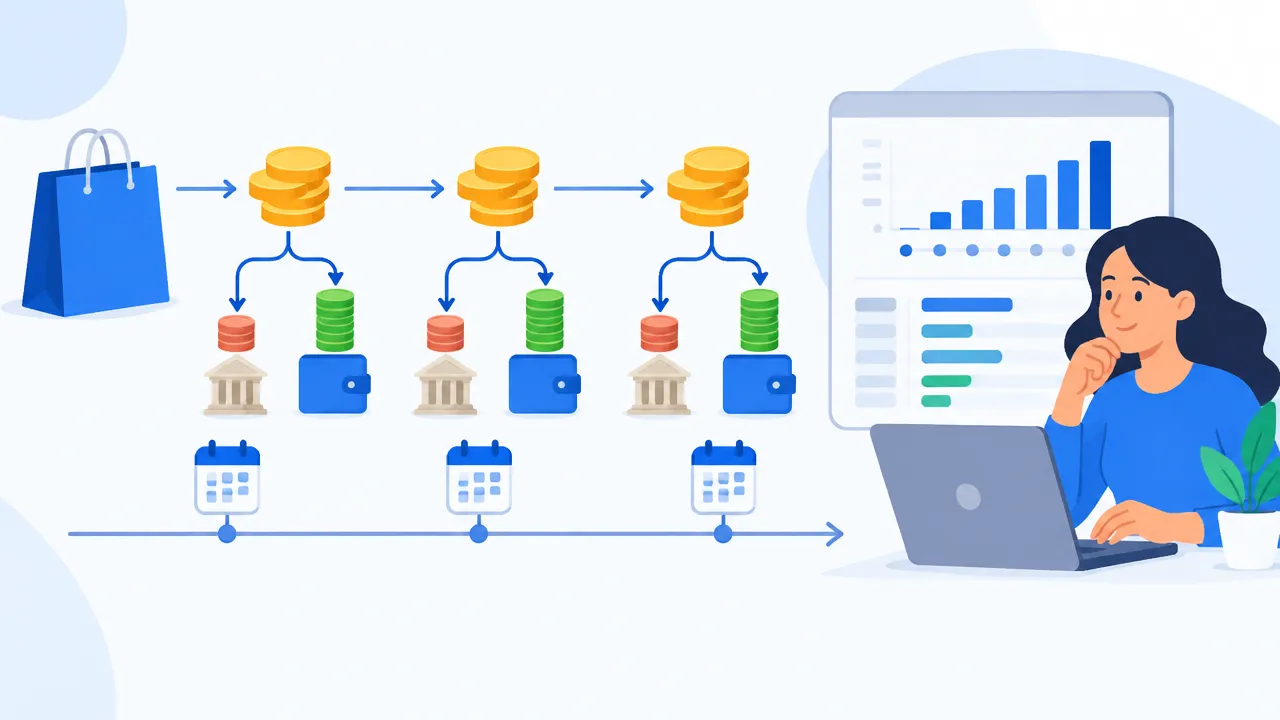
Na planilha ou sistema financeiro, registre separadamente o valor faturado, a data prevista de liquidação, o valor estimado de tributos e o valor líquido projetado. Assim, você enxerga em qual semana a disponibilidade pode divergir do faturamento.
Como ajustar a previsão de caixa sem criar falsa precisão?
Comece com uma previsão baseada nos dados que você já conhece e crie cenários para as premissas ainda pendentes. Não misture estimativas com valores confirmados: essa separação ajuda a equipe a decidir com clareza e evita que uma hipótese vire compromisso de pagamento.
- Liste os recebimentos: separe vendas à vista, parceladas, recorrentes e recebíveis antecipados.
- Marque as datas de liquidação: use o prazo real de cada meio de pagamento, não apenas a data da venda.
- Modele o valor líquido: aplique premissas identificadas como estimativas e revise-as quando houver orientação oficial.
- Compare entradas e saídas: destaque semanas com folha, fornecedores, tributos, aluguel ou compra de estoque concentrados.
- Atualize o realizado: compare o que entrou com o previsto e investigue diferenças antes de ajustar o planejamento.
Faça pelo menos um cenário-base e outro de pressão, por exemplo, com recebimentos mais lentos ou maior concentração de parcelas. O cenário alternativo não precisa adivinhar o futuro: ele serve para revelar com antecedência quais compromissos dependem de uma entrada específica.
Onde o capital de giro merece mais atenção?
Observe as operações em que o intervalo entre pagar custos e receber do cliente já é curto. Uma distribuidora que compra mercadoria antes de vender, uma prestadora de serviços com despesas concentradas no início do mês ou um comércio com muitas vendas parceladas podem precisar revisar o tamanho e o momento das entradas disponíveis.
Não trate todo tributo projetado como dinheiro já separado da conta antes de confirmar quando e como as regras serão aplicadas à sua operação. Em vez disso, simule o efeito no capital de giro, identifique o saldo mínimo necessário para despesas essenciais e avalie alternativas com o contador ou responsável financeiro. A lei prevê que o contribuinte continua responsável por eventual saldo a recolher, portanto a previsão não deve considerar a segregação como substituta de toda a apuração tributária.
Também vale revisar políticas comerciais. Prazos oferecidos a clientes, parcelamento, antecipação de recebíveis e negociação com fornecedores podem influenciar a necessidade de caixa. Compare o custo e o efeito de cada opção antes de alterar condições de venda ou contratar crédito.
Como reduzir trabalho manual na conciliação?
A preparação depende de relacionar informações que costumam ficar em lugares diferentes: nota fiscal, venda, pagamento, liquidação e extrato bancário. Um processo consistente permite conferir o que foi previsto, o que foi segregado e o que efetivamente entrou, sem refazer a análise de todas as operações manualmente.
Defina regras para identificar diferenças que exigem atenção, como pagamento sem documento relacionado, valor líquido divergente ou parcela liquidada em data diferente da prevista. O restante pode seguir uma rotina de organização e conferência, com registros que permitam rastrear a origem dos valores.
Plataformas de automação financeira e contábil, como a Fenno, podem ajudar a organizar informações e rotinas recorrentes para reduzir tarefas manuais. O ganho prático está em deixar os dados mais preparados para análise; decisões sobre premissas, exceções e interpretação tributária continuam exigindo revisão humana.
O que acompanhar antes da implementação?
Considere a data e o estágio da implementação com cuidado. Em comunicado de 30 de setembro de 2026, a Receita Federal informou que os testes de integração da plataforma pública começariam em 15 de outubro de 2026, em ambiente controlado, sem processar transações reais em caráter definitivo nem impactar consumidores. Portanto, a etapa de testes não deve ser confundida com a aplicação imediata a todas as vendas.
Acompanhe os atos oficiais e confirme com o contador como as regras alcançam o regime tributário, os meios de pagamento e os tipos de operação da empresa. A previsão legal também contempla implementação gradual e possibilidade de hipóteses facultativas. O comunicado da Receita sobre os testes ajuda a distinguir avanço técnico de entrada em operação.
Para agir agora, organize o histórico de vendas por prazo e meio de pagamento, atualize a projeção de caixa e documente as premissas usadas. Você não precisa automatizar uma regra ainda indefinida: pode automatizar a coleta, a organização e a conciliação dos dados para que, quando as orientações aplicáveis estiverem claras, a equipe ajuste o processo com mais controle e menos retrabalho.