A DRE ajuda você a entender como as receitas, os custos e as despesas se transformaram em lucro ou prejuízo em determinado período. Para empresas, contadores e profissionais de BPO, ela organiza informações contábeis e apoia decisões que não devem depender de planilhas montadas às pressas.
Mais do que fechar um relatório, o desafio é manter os dados corretos e interpretá-los com contexto. Quando a rotina de coleta e organização fica mais previsível, sobra mais tempo para investigar variações e decidir o que fazer.
O papel da DRE na contabilidade, em poucas palavras
- Resume o desempenho econômico da empresa em um período.
- Mostra etapas entre a receita e o resultado final, como custos, despesas e tributos.
- Ajuda a contabilidade a registrar e apresentar informações de forma organizada.
- Oferece à gestão uma base para acompanhar margens, gastos e mudanças no resultado.
- Não substitui o controle de caixa nem explica, sozinha, todas as causas de um resultado.
Para entender melhor o que é a DRE, como ela funciona e por que importa, vale partir de uma distinção essencial: o relatório apresenta o resultado econômico, não apenas o dinheiro que entrou ou saiu da conta bancária.
Como a DRE transforma registros contábeis em resultado
A DRE organiza receitas, deduções, custos e despesas em uma sequência que chega ao lucro ou prejuízo do período. Cada linha representa uma etapa da apuração, e a classificação correta é o que torna o resultado compreensível.
Em geral, a leitura começa pela receita bruta. Depois, considera deduções como devoluções e tributos sobre vendas, custos ligados aos produtos ou serviços e despesas operacionais. Conforme a estrutura aplicável, também entram resultados financeiros e tributos sobre o lucro.
A ordem das contas e os níveis de detalhe podem variar conforme a empresa e a finalidade do relatório. Uma visão da estrutura da DRE ajuda a entender o que cada grupo representa. Já um exemplo com receitas, custos e lucro torna mais fácil acompanhar como os valores se conectam.
A DRE contábil segue o regime de competência: receitas e despesas são reconhecidas no período em que ocorrem, ainda que o recebimento ou o pagamento aconteça em outra data. Por isso, uma venda a prazo pode aparecer no resultado antes de o dinheiro entrar no caixa.
Por que a DRE é útil para a gestão da empresa
A DRE ajuda a identificar onde o resultado se forma e quais linhas merecem investigação. Se a receita cresce, mas o lucro bruto cai, por exemplo, a empresa pode avaliar mudanças nos custos, nos preços ou na composição das vendas. O relatório sinaliza a questão, mas não determina sozinho a causa.
Para a gestão, a comparação entre períodos pode revelar tendências. Uma empresa de serviços pode observar se o aumento de receita veio acompanhado de mais custos com pessoal ou se as despesas administrativas cresceram sem uma mudança equivalente na operação. O próximo passo é conferir os lançamentos e o contexto do negócio.
Essa leitura só funciona quando os dados têm consistência. Se uma despesa foi classificada de forma diferente entre dois meses, a comparação pode induzir a uma conclusão errada. Em vez de olhar apenas o lucro final, vale revisar as contas que mais variaram e verificar se houve mudança real ou apenas diferença de registro.
Assim, a DRE é uma ferramenta de análise, não uma decisão automática. Ela organiza a conversa entre empresa e contabilidade, aponta perguntas e ajuda a definir quais informações precisam de atenção humana.
O que a DRE revela, e o que ela não mostra
A DRE mostra receitas e despesas reconhecidas no período, mas não equivale ao saldo bancário. Uma empresa pode apresentar lucro e, ao mesmo tempo, ter pouco dinheiro disponível, por exemplo, quando vende a prazo e ainda não recebeu dos clientes.
O balanço patrimonial responde a outra pergunta: apresenta ativos, passivos e patrimônio líquido em uma data específica. A DRE mostra o desempenho ao longo de um período. Analisar as duas demonstrações em conjunto ajuda a relacionar resultado, recursos e obrigações, sem confundir lucro com caixa.
Também é importante separar despesas do resultado de destinações posteriores. A distribuição de lucros, por exemplo, não é uma despesa operacional da DRE; em geral, é uma destinação do resultado conforme as regras aplicáveis e a decisão da empresa. Para casos concretos, a classificação deve ser confirmada com o profissional contábil responsável.
A DRE é obrigatória para todas as empresas?
Não é seguro responder que a mesma exigência formal vale para toda empresa. As demonstrações exigidas dependem do tipo societário, das normas contábeis e das regras legais aplicáveis. A Lei das Sociedades por Ações prevê demonstrações financeiras ao fim do exercício social, incluindo a demonstração do resultado, para as sociedades abrangidas por suas disposições.
Você pode consultar essa previsão na Lei das Sociedades por Ações. Para saber quais obrigações se aplicam a um negócio específico, confirme com a contabilidade, considerando o enquadramento e as normas vigentes. Mesmo quando a apresentação formal segue requisitos próprios, uma DRE gerencial pode ser útil para acompanhar o desempenho.
A frequência também depende do objetivo. A demonstração formal costuma estar ligada ao exercício social e às exigências aplicáveis, enquanto uma empresa pode preparar relatórios gerenciais mensais para acompanhar mudanças e agir mais cedo. Mensal não significa automaticamente que toda empresa tenha a mesma obrigação de publicação ou entrega.
Como preparar uma DRE confiável sem sobrecarregar a rotina
Uma DRE confiável começa com registros organizados e critérios consistentes. Antes de interpretar o resultado, a equipe precisa conferir se receitas, custos e despesas foram lançados no período correto e classificados de maneira adequada.
- Defina o período analisado e mantenha o mesmo critério nas comparações.
- Reúna os documentos e lançamentos que sustentam cada grupo de contas.
- Confira classificações, valores atípicos e informações que ainda estejam pendentes.
- Compare o resultado com períodos anteriores e investigue variações relevantes.
- Registre as decisões e os pontos que precisam de acompanhamento.
Um modelo de DRE ou uma planilha pode ajudar a visualizar os dados, mas não corrige lançamentos incompletos nem substitui os critérios contábeis. Para um processo mais consistente, é preciso entender como elaborar e calcular o relatório, além de revisar as informações que alimentam cada linha.
Quando há muitas empresas, contas ou documentos para acompanhar, tarefas repetitivas de organização e cobrança podem consumir tempo que deveria ir para a análise. Automatizar partes da rotina financeira e contábil pode ajudar a reduzir esse esforço, desde que existam regras definidas, registros verificáveis e uma forma de tratar exceções.
Na Fenno, a proposta é deixar a tecnologia cuidar de rotinas financeiras e contábeis, enquanto pessoas definem regras e acompanham o que exige decisão. A ferramenta não elimina a necessidade de revisar dados, interpretar variações ou validar situações fora do padrão.
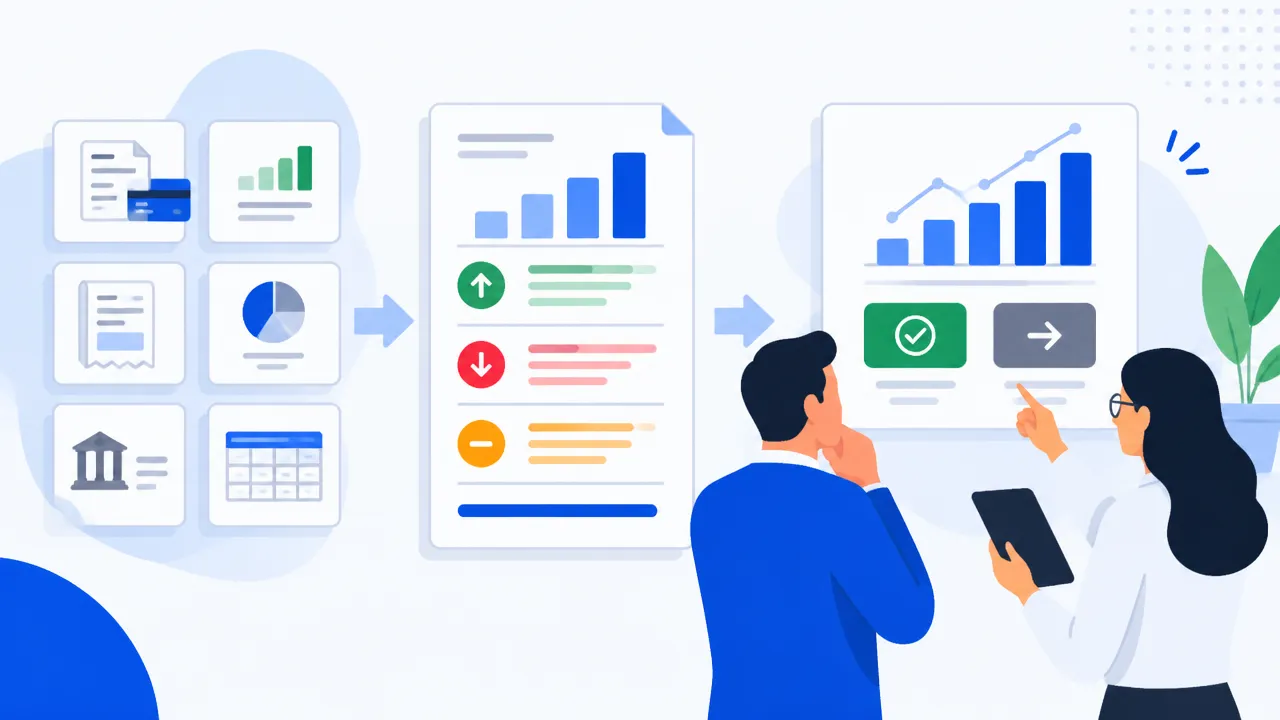
Uma leitura melhor começa antes do relatório
O papel da DRE na contabilidade é organizar o resultado do período e oferecer uma base comum para prestação de contas e análise. Seu valor aumenta quando os dados chegam completos, seguem critérios consistentes e podem ser comparados com contexto.
Em vez de conferir cada lançamento manualmente sem prioridade, a empresa pode estabelecer rotinas de organização e concentrar a revisão em divergências, pendências e mudanças relevantes. Assim, a tecnologia ajuda a preparar a informação e a equipe dedica atenção ao que realmente precisa de avaliação.