A estrutura da DRE organiza as receitas, os custos e as despesas em uma sequência que mostra como a empresa chegou ao lucro ou ao prejuízo do período. Entender cada linha ajuda você a interpretar o resultado, conversar com a contabilidade e identificar dados que precisam de conferência, sem confundir desempenho com saldo em caixa.
A apresentação pode variar conforme a atividade da empresa e as normas contábeis aplicáveis. Ainda assim, a lógica é acompanhar a receita desde as vendas até o resultado líquido, observando o que foi deduzido em cada etapa.
O que você precisa observar na estrutura da DRE
- A receita bruta mostra o valor das vendas e dos serviços antes das deduções.
- Custos e despesas têm funções diferentes e aparecem em etapas distintas.
- O resultado líquido indica lucro ou prejuízo, mas não revela sozinho quanto dinheiro entrou no caixa.
- A consistência depende de registros completos e de critérios de classificação aplicados corretamente.
Qual é a ordem das linhas de uma DRE?
A DRE parte da receita, desconta deduções e custos, apresenta despesas e resultados intermediários e termina no lucro ou prejuízo líquido. Essa leitura progressiva ajuda a localizar em que etapa o resultado mudou. A Lei nº 6.404, no artigo 187, descreve itens que devem ser discriminados na demonstração; o CPC 26 também orienta a apresentação das rubricas contábeis.
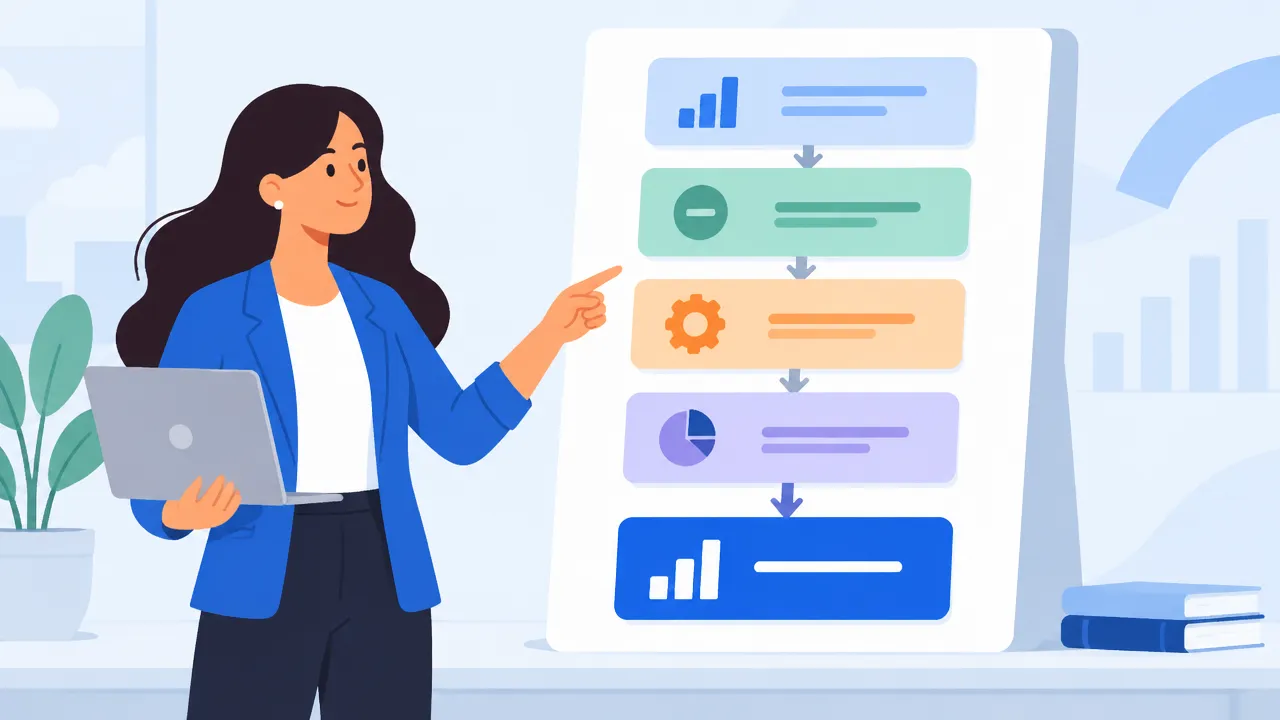
| Etapa | O que mostra |
|---|---|
| Receita bruta | Vendas de produtos e prestação de serviços antes das deduções. |
| Deduções | Tributos sobre vendas, devoluções e abatimentos aplicáveis. |
| Receita líquida | Receita bruta menos as deduções. |
| Custos das vendas | Custos ligados aos produtos vendidos ou aos serviços prestados. |
| Lucro bruto | Receita líquida menos custos das vendas. |
| Despesas operacionais | Gastos de vendas, administração e outras atividades operacionais. |
| Resultado financeiro | Receitas financeiras menos despesas financeiras, conforme a apresentação adotada. |
| Tributos e participações | Valores incidentes sobre o resultado e participações aplicáveis. |
| Resultado líquido | Lucro ou prejuízo após as etapas anteriores. |
Nem todas as empresas terão valores em todas as linhas. Uma empresa de serviços, por exemplo, pode apresentar custos de serviços prestados em vez do custo de mercadorias vendidas. A estrutura detalhada também pode trazer linhas intermediárias para tornar a informação mais útil.
Como interpretar receitas, deduções e custos?
A receita bruta representa o total gerado pela atividade antes de descontos e tributos sobre vendas. Depois das deduções, chega-se à receita líquida, que serve de base para comparar quanto da atividade permaneceu disponível para cobrir os custos das vendas.
Os custos estão ligados diretamente ao produto vendido ou ao serviço prestado. Em uma loja, podem incluir o custo das mercadorias vendidas; em uma consultoria, podem envolver custos diretamente associados à entrega do serviço. Subtrair esses valores da receita líquida revela o lucro bruto.
Considere um exemplo gerencial simplificado: uma empresa registra R$ 100 mil em vendas, R$ 8 mil em deduções e R$ 50 mil em custos. A receita líquida é R$ 92 mil e o lucro bruto, R$ 42 mil. Esses valores são apenas ilustrativos; a classificação real depende dos registros e critérios contábeis da empresa.
Onde entram despesas, juros e depreciação?
As despesas operacionais sustentam o funcionamento e a venda, mas não são o custo direto do item vendido. Salários administrativos, aluguel do escritório, comissões e publicidade são exemplos que podem aparecer em grupos diferentes, conforme sua função e a apresentação adotada.
Receitas financeiras, como rendimentos de aplicações, e despesas financeiras, como juros de empréstimos, ajudam a explicar o efeito das decisões financeiras no resultado. Em uma análise gerencial, vale observar esse bloco separadamente: uma operação rentável pode ter o resultado reduzido por juros elevados.
A depreciação também afeta a DRE como despesa ou custo ao longo do tempo, embora não represente necessariamente um pagamento naquele mês. Sua classificação depende do uso do bem: pode integrar o custo de produção ou serviço, ou aparecer entre despesas operacionais. O CPC 26 prevê rubricas e formas de apresentação que devem considerar a relevância e a natureza das informações.
O que significam resultado operacional e resultado líquido?
O resultado operacional ajuda a avaliar o desempenho das atividades da empresa antes de considerar certos efeitos financeiros e tributos. Sua apresentação pode incluir linhas intermediárias, como o resultado antes das receitas e despesas financeiras. Depois entram o resultado financeiro, os tributos sobre o lucro e, quando aplicável, as participações.
O resultado líquido é o que resta ao final da demonstração. Se receitas e ganhos superam custos, despesas e demais encargos, há lucro; se não, há prejuízo. Ele responde como foi o desempenho no período, mas não substitui a análise dos motivos por trás de cada variação.
Por exemplo, no cenário anterior, suponha R$ 26 mil em despesas operacionais e R$ 2 mil em despesas financeiras. Antes dos tributos, o resultado seria R$ 14 mil. O resultado líquido dependeria ainda dos tributos e de outros itens aplicáveis, que precisam ser apurados com base na realidade da empresa.
DRE e fluxo de caixa mostram informações diferentes
A DRE segue o regime de competência: reconhece receitas e despesas no período a que se referem, mesmo que o recebimento ou pagamento ocorra em outra data. Por isso, lucro não significa necessariamente dinheiro disponível na conta bancária. Uma venda a prazo pode entrar na demonstração antes de o cliente pagar.
O fluxo de caixa acompanha entradas e saídas de dinheiro. Já o balanço patrimonial mostra ativos, obrigações e patrimônio em uma data específica. Em conjunto, essas demonstrações ajudam a entender desempenho, liquidez e posição financeira, sem tratar uma como substituta da outra.
Como usar a estrutura para revisar os dados?
Uma revisão prática começa pela conferência dos registros que alimentam cada linha, não apenas pelo resultado final. Se a receita caiu, por exemplo, confira vendas e devoluções; se a margem bruta mudou, verifique custos, compras e critérios de apropriação.
- Compare períodos equivalentes e investigue variações relevantes.
- Confira se receitas, custos e despesas foram classificados no grupo adequado.
- Verifique se faltam documentos ou lançamentos antes de concluir a análise.
- Separe questões recorrentes, que podem seguir regras de rotina, de exceções que exigem avaliação humana.
Na Fenno, a automação financeira e contábil pode apoiar a organização de rotinas e informações para reduzir tarefas repetitivas. A tecnologia ajuda a preparar dados conforme regras definidas, mas a validação dos critérios, o tratamento de divergências e a interpretação do resultado continuam dependendo de pessoas.
Com essa leitura, a DRE deixa de ser apenas uma lista de contas: cada etapa mostra como as vendas se transformam em resultado e quais pontos merecem atenção. Para entender o relatório em seu contexto, comece pelo que a demonstração revela sobre a atividade, confira a qualidade dos dados e use as variações como apoio para decidir.